Quanta, Fin. @quantafin
Finansal farkındalık ve yatırım disiplini için güvenilir bir rehber. Güncel piyasa akışı: @quantafinhaber quantafinans.com/# Joined September 2022-
Tweets21
-
Followers230
-
Following1
-
Likes0
SPK'dan sermaye piyasalarını derinden etkileyecek kapsamlı bir düzenleme geldi (Bülten 2026/54, 28.08.2026) Kurul, Yatırım Fonlarına İlişkin Rehber'in 12 maddesinde değişikliğe gitti, 4 yeni madde ekledi. Gelin, en kritik başlıklara birlikte bakalım. Serbest fon sayısı personel sayısına bağlandı. Bir portföy yönetim şirketi, kurucusu olduğu serbest şemsiye fon altında artık istihdam ettiği portföy yöneticisi sayısından fazla serbest fon çıkaramayacak. Kural 29.08.2026'da yürürlüğe girdi; sınırı aşan şirketlere 30.06.2029'a kadar uyum süresi tanındı. Portföy yöneticisi başına fon sınırı geldi. Bir yönetici, girişim sermayesi ve gayrimenkul yatırım fonları hariç, en fazla 7 fon yönetebilecek. Geçiş kademeli işleyecek: 2029'a kadar 10 fon, 2031'den itibaren kesin olarak 7 fon sınırı uygulanacak. Serbest fonlara yoğunlaşma sınırı getirildi. Bugüne kadar oransal sınırlamalardan büyük ölçüde muaf olan serbest fonlar, artık tek bir şirkete halka açıklık oranına göre kademeli tavanlarla (dolaşımdaki payların %2 ila %8'i arası) yatırım yapabilecek. Sınırı aşan pozisyonlar için 2026 sonuna kadar kademeli azaltım zorunlu. Portföy yönetim şirketlerine sermaye artışı geldi. 2027'den itibaren geçerli olmak üzere asgari sermaye, geniş yetkili şirketler için 500 milyon TL, faaliyetleri sınırlı şirketler için 250 milyon TL olarak belirlendi. Büyük pay bloklarının borsa dışı satışına sınırlama getirildi. Halka açıklık oranı yüzde 50'nin üzerindeki şirketlerde 12 aylık dönemde yüzde 2'yi, yüzde 50 ve altındakilerde yüzde 4'ü aşan pay satışları artık borsa dışında (özel emir, Toptan Satışlar Pazarı, virman dahil) yapılamayacak; aşımlarda SPK onaylı pay satış bilgi formu zorunlu. Repo ve ters repo işlemlerinde sıkılaştırma var. Borsa dışı repo işlemlerinde artık serbest/özel/gayrimenkul/girişim sermayesi fonu payları işleme konu edilemeyecek; işlemlerin büyük kısmının belirli devlet kağıtları ve BIST 30 paylarından oluşması şart koşuldu. Murabaha işlemlerine izin verildi. Fonlar, serbest fonlar dahil, artık murabaha ve ters murabaha işlemlerine mevcut yatırım sınırlamaları çerçevesinde girebilecek; bu, katılım finans araçlarının fon evrenine resmen dahil edilmesi anlamına geliyor. Küçük serbest fonlara "kabuk fon" freni. TEFAS'ta işlem görmeyen ve "özel" ibaresi taşımayan serbest fonlarda yatırımcı sayısı bir ayda 15 gün veya daha uzun süre 50'nin altına düşerse, kurucu fonu dönüştürmek, birleştirmek veya tasfiye etmek zorunda kalacak.

📢 Yatırım Fonlarına İlişkin Rehber güncellenmiştir. Duyuru linki 👇 spk.gov.tr/duyurular/basi…
Tera Yatırım Teknoloji Holding (#TEHOL) 2Ç26 Finansal Sonuçları: Görünen Büyümenin Arkasındaki Gerçekler Tera Yatırım Teknoloji Holding (eski adıyla Pera Yatırım Holding), 2026 yılının ikinci çeyrek finansal sonuçlarını açıkladı. Enflasyon muhasebesine göre düzenlenmiş bu güncel tablolar, ilk bakışta devasa kârlar ve büyümeler gösterse de, rakamların içine girildiğinde oldukça karmaşık ve dikkatle incelenmesi gereken bir yapı sunuyor. Rakamlara boğulmadan, şirketin mevcut durumunu en sade ve kurumsal haliyle beş ana başlıkta inceleyelim: 1. Şirketi Tanıyalım: Nereden Nereye? Şirket son dönemde kabuk değiştirerek teknoloji ve sanayi odaklı bir holdinge dönüştü. Halka açıklık oranı %68 seviyesinde olan holdingin bünyesinde dikkat çeken iki büyük şirket var: - Sampo-Rosenlew: Finlandiya merkezli, 1853 kuruluşlu köklü bir biçerdöver ve tarım makinesi üreticisi. (Holding bu şirketi Eylül 2025'te satın aldı). - Barikat İnternet Güvenliği: Siber güvenlik alanında faaliyet gösteren, 300'den fazla kurumsal müşterisi olan bir teknoloji firması. Bu iki şirket, holdingin cirosunun ve bilançosunun ana motorunu oluşturuyor. Ayrıca holdingin ortaklık yapısı "dairesel" bir özellik taşıyor; grup içindeki aracı kurum ve fonlar, holdingin üçte birini elinde tutuyor. 2. Satışlardaki Sıçramanın Sırrı: "Organik Değil, Satın Alma ve Mevsimsellik" Şirketin cirosu geçen yılın aynı dönemlerine göre devasa bir artış gösterdi (örneğin 2Ç25'te 44 milyon TL iken, 2Ç26'da 3,9 milyar TL). Ancak bu büyümeyi "şirket işlerini 100 kat büyüttü" şeklinde okumak yanlıştır. - Neden arttı? Çünkü holding, milyarlarca lira ciro yapan Finlandiyalı Sampo'yu satın alıp kendi bilançosuna kattı. - Çeyrekler arası dalgalanma neden? Biçerdöver satışları hasat döneminden hemen önce (ikinci ve üçüncü çeyrekte) patlama yapar, kışın ise durma noktasına gelir. Bu yüzden şirketin satışlarını 3 aylık değil, yıllık (12 aylık) değerlendirmek şarttır. 3. Asıl Mesele: Operasyon Zarar Ediyor, Kâr "Muhasebeden" Geliyor İşte bilançonun en kritik noktası burası. Holdingin açıkladığı 1,53 milyar TL'lik ana ortaklık net kârı ilk bakışta harika görünüyor. Ancak şirket ana işlerinden (tarım makinesi satışı, siber güvenlik vb.) para kazanmıyor; tam aksine, altı aylık operasyonel kârı (FAVÖK) eksi 70,8 milyon TL. Peki bu 1,5 milyar TL kâr nereden geldi? Kârın tamamı "Yatırım Faaliyetlerinden Gelirler" adı verilen, tek seferlik ve nakit yaratmayan bir muhasebe kaleminden (3,76 milyar TL) kaynaklanıyor. Bu kalem genellikle şirket varlıklarının değerlemesinden (kağıt üzerindeki değer artışlarından) oluşur. Yani şirketin kasasına giren bir operasyon nakdi yok; kâr, kağıt üzerindeki değerlemelerden ve tek seferlik gelirlerden yazılmış durumda. 4. Bilançodaki "Soru İşaretleri" ve Hızlı Büyüme Holdingin toplam varlıkları sadece dokuz ay içinde 11,4 milyar TL'den 25,9 milyar TL'ye fırladı (2,3 kat artış). Ancak bilançonun içinde çok hızlı şişen ve şeffaf olmayan devasa kalemler var: - Kısa Vadeli "Diğer Borçlar": Altı ayda 25 kat artarak 7 milyar TL'ye ulaştı. Bilançodaki en büyük yükümlülük bu ancak ne olduğu (henüz detaylı dipnotlar olmadığı için) belirsiz. - Peşin Ödenmiş Giderler: 4 milyar TL'yi aştı. Bir holding için oldukça sıra dışı bir büyüklük. - Finansal Yatırımlar: 5,5 milyar TL'ye çıktı. Görünürde şirketin net borcu yokmuş (kasada parası varmış) gibi dursa da, bu 7 milyar TL'lik gizemli "diğer borçlar" kalemi hesaba katıldığında şirketin kaldıraç oranı (borçluluk yükü) altı ayda %24'ten %54'e çıkmış durumda. 5. Nakit Akışı ve Pahalı Değerleme İşletme faaliyetlerinden gelen nakit akışı 2,4 milyar TL artıda görünüyor. Fakat bu pozitif rakamın tek sebebi, yukarıda bahsettiğimiz 7 milyar TL'lik "diğer borçlar" kalemindeki artış. O kalem olmasaydı, şirketin faaliyetlerinden nakit çıkışı yaklaşık eksi 4,8 milyar TL olacaktı. Nitekim dönem sonunda kasadaki toplam nakit de 1,16 milyar TL azalmış durumda. Değerleme (Piyasa Fiyatı): Şirketin hisseleri şu an piyasada oldukça yüksek çarpanlarla işlem görüyor. - Şirketin defter değeri (özkaynakları) yaklaşık 10,6 milyar TL. - Borsadaki toplam piyasa değeri ise yaklaşık 102,4 milyar TL. Yani piyasa, operasyonel olarak henüz kâr üretemeyen bu holdinge, elindeki varlıkların yaklaşık 9,7 katı (PD/DD: 9,70) değer biçiyor. Türkiye'deki devasa sanayi şirketlerinin 1'in altında çarpanlarla işlem gördüğü bir ortamda, bu değerleme oldukça pahalı ve spekülatif bir beklentiyi fiyatlıyor. ÖZET GÖRÜŞ: TEHOL, bünyesine kattığı asırlık Sampo ve güçlü Barikat Siber Güvenlik gibi markalarla elinde gerçekten değerli sanayi ve teknoloji varlıkları tutuyor. Tarım, siber güvenlik ve enerji gibi çok popüler temalara sahip. Ancak finansal tablo gerçekleri şu an için zorlayıcı: Şirket ana işinden nakit yaratmıyor, kârlar tek seferlik muhasebe değerlemelerinden geliyor ve bilançoda milyarlarca liralık devasa, açıklamaya muhtaç borç kalemleri birikiyor. Şirketin defter değerinin 10 katına yakın bir fiyattan işlem görmesi ve sürekli sermaye artırımına giderek "sulanma (pay seyreltme)" riski yaratması, yatırımcıların son derece dikkatli olmasını gerektiriyor. Yasal Uyarı: İşbu analiz yalnızca genel bilgilendirme amacıyla hazırlanmış olup, yatırım danışmanlığı kapsamında veya alım-satım tavsiyesi niteliğinde değildir. Sadece buradaki değerlendirmelere dayanarak yatırım kararı verilmesi, risk ve getiri beklentilerinize uygun sonuçlar doğurmayabilir.

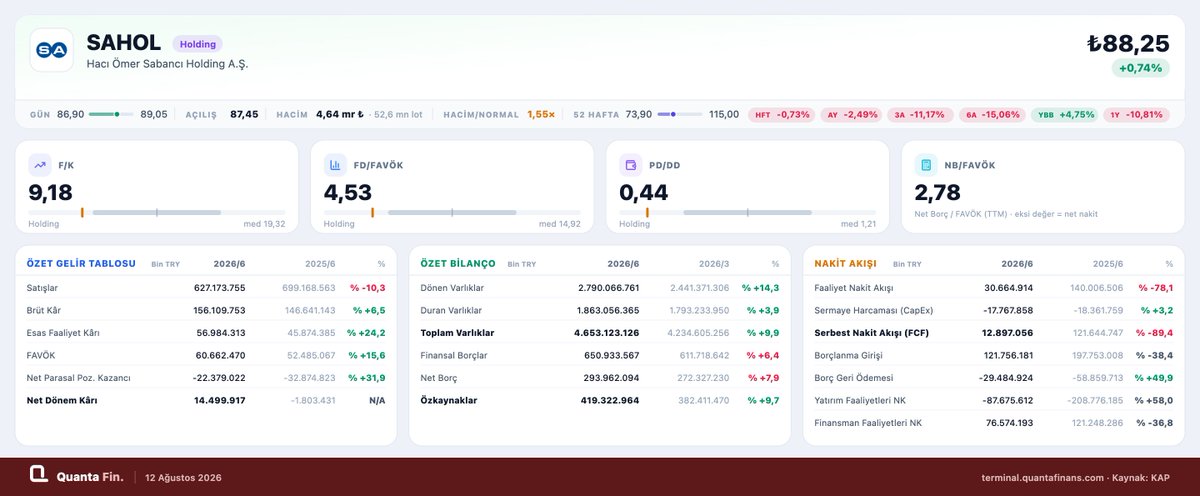
SAHOL 2026 Yarıyıl Bilançosu: Kârdaki Devasa Sıçramanın Arka Planında Ne Var? Sabancı Holding (#SAHOL), 2026 yılının ilk yarısına ait (2026/06) finansal sonuçlarını açıkladı. Rakamlar TMS 29 enflasyon muhasebesi standartlarına göre (30 Haziran 2026 satın alma gücüyle) düzenlenmiş durumda. Geçen yılın aynı döneminde -1,80 milyar TL zarar açıklayan holdingin, bu yıl aynı dönemde +14,50 milyar TL net kâra (ana ortaklık payı) ulaştığını görüyoruz. Yaklaşık 16,3 milyar TL’lik bu devasa dönüşüm, ilk bakışta muazzam bir operasyonel büyüme gibi algılanabilir. Ancak bilançonun detaylarına inildiğinde, kârdaki bu sıçramanın ana faaliyetlerden ziyade ağırlıklı olarak tek seferlik bir iştirak satışından ve enflasyon muhasebesi kaynaklı nakdi olmayan düzeltmelerden beslendiği görülüyor. Satışlar Daralırken, Kâr Neden Arttı? Tabloda en çok dikkat çeken unsur, kârlılıktaki artışa karşın ciro tarafında bir büyüme olmaması. Şirketin toplam hasılatı yıllık bazda %10 daralarak 699,2 milyar TL’den 627,2 milyar TL’ye gerilemiş durumda. Buna rağmen kârı yukarı taşıyan ana faktörleri üç başlıkta özetleyebiliriz: 1. Tek Seferlik Dev Etki: Akçansa Satışı Kâr artışının en büyük ve tek seferlik motoru Akçansa (#AKCNS) hisselerinin devridir. Sabancı, Akçansa'daki %39,72’lik payının tamamını 18 Haziran 2026 itibarıyla Heidelberg Materials AG'ye 427,88 milyon USD (yaklaşık 19,78 milyar TL) bedelle peşin olarak sattı. Geçen yıl sıfır olan bu kalemin gelir tablosuna "iştirak satış kârı" olarak 10,30 milyar TL şeklinde yansıması, yatırım faaliyetlerinden gelirleri tek kalemde fırlattı. 2. Enflasyon Muhasebesinin (TMS 29) Pozitif Etkisi Bir diğer büyük etki ise nakdi olmayan muhasebesel bir düzeltmeden geliyor. TMS 29 etkisiyle oluşan "Net Parasal Pozisyon Kayıpları" -32,87 milyar TL'den -22,38 milyar TL'ye geriledi. Sadece bu iyileşme, kâra yaklaşık 10,5 milyar TL'lik pozitif bir katkı sağladı. 3. Faaliyet Kârlılığında Mütevazı İyileşme Operasyonel tarafta da bir iyileşme mevcut, ancak ana hikaye bu değil. FAVÖK yıllık bazda %16 artışla 60,6 milyar TL'ye, faaliyet kârı ise 45,87 milyar TL'den 56,98 milyar TL'ye yükseldi. Bu artışın ardında yatan ana itici güç, finans sektörünün (özellikle banka/sigorta) artan brüt kârlılığı ile öz kaynak yöntemiyle değerlenen yatırımlardan gelen payların 1,35 milyar TL’den 5,34 milyar TL’ye çıkması oldu. Öte yandan, artan kârlılıkla birlikte vergi giderinin de -9,51 milyar TL'den -19,78 milyar TL'ye çıkarak net kârı bir miktar baskıladığını belirtmek gerek. Özetle; Kârdaki bu dramatik büyüme, büyük ölçüde tek seferlik Akçansa satış kârı (~10,3 mr TL) ve net parasal pozisyon kaybındaki azalmadan (~10,5 mr TL) kaynaklanıyor. Sürdürülebilir faaliyet kârlılığındaki iyileşme ise cironun daraldığı bir ortamda çok daha sınırlı. Bu nedenle, açıklanan bu net kârı yıllıklandırarak şirketin sürdürülebilir kârlılık potansiyelini okumak yanıltıcı olabilir. Değerleme yaparken tek seferlik bu etkilerin mutlaka ayıklanması gerekiyor.
Şok Marketler'in (#SOKM) 2025 yıl sonu finansal sonuçları, ilk bakışta çelişkili görünen ancak arka planında önemli bir muhasebesel düzeltme barındıran bir tablo sunmaktadır. Şirketin rekor operasyonel kârlılık üretmesine rağmen net zarar açıklamasının temel dinamiklerini ve bilançonun sürdürülebilirliğini şu şekilde özetleyebiliriz: Öncelikle şirketin ana faaliyetlerinde ciddi bir ivmelenme söz konusudur. Şirket, 2025 yılını reel olarak %5,4 büyüme ile 279 milyar TL hasılatla tamamlamıştır. Müşteri trafiği, sepet tutarı ve mağaza başına satışlardaki reel artışın desteğiyle yılın tamamında 7,8 milyar TL, sadece dördüncü çeyrekte ise 3,8 milyar TL FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr) üretilmiştir. Bu veriler, şirketin raftan sattığı üründen istikrarlı bir şekilde nakit ve kâr ürettiğini kanıtlamaktadır. Buna rağmen yıl sonunda 1,9 milyar TL net zarar açıklanmasının ana sebebi ticari operasyonlar değil, tamamen mevzuat değişikliğine bağlı tek seferlik bir muhasebe düzeltmesidir. 2025 yılının Aralık ayında çıkarılan bir yasa ile Vergi Usul Kanunu (VUK) kapsamında enflasyon muhasebesi uygulamasının iptal edilmesi, şirketlerin yılın ilk dokuz ayında kaydettikleri "ertelenmiş vergi gelirlerini" dördüncü çeyrekte tersine çevirmesini zorunlu kılmıştır. Şok Marketler'in son çeyrekte yazdığı devasa eksi rakam, aslında 9 aylık birikmiş bir vergi yükünün tek kalemde gider olarak bilançoya yansıtılmasından kaynaklanmaktadır. Ayrıca, TFRS 16 kiralama standartlarından doğan yüksek finansman giderleri de kârlılığı baskılayan diğer bir unsurdur. Sonuç olarak; dördüncü çeyrekte kaydedilen net zarar, şirketin operasyonel nakit yaratma kapasitesindeki bir bozulmayı değil, yasal düzenleme kaynaklı vergi etkilerinin tek seferde bilançoya yansıtılmasını ifade etmektedir. Şirket, bu düzenlemenin yarattığı muhasebesel etkiyi 2025 yıl sonu finansallarında tamamlamıştır. Şirket yönetimi, 2026 yılına ilişkin beklentilerinde %5 reel satış büyümesi, %3 civarında FAVÖK marjı ve yatırım harcamalarının satışlara oranının %2 seviyesinde gerçekleşmesini hedeflemektedir. Tek seferlik söz konusu vergi düzeltmesinin geride kalması, şirketin güçlü mağazacılık operasyonlarından elde ettiği sonuçların, gelecek dönem finansal raporlarında daha yalın ve nesnel bir şekilde izlenebilmesine olanak tanıyacaktır.
Yeni adıyla Türk Altın İşletmeleri A.Ş. #TRALT (Eski Koza Altın) 2025 yıl sonu bilançosunu açıkladı. Hazine'ye ait payların Türkiye Varlık Fonu'na devredilmesi ve isim değişikliğiyle girilen bu yeni dönemde, şirket küresel altın fiyatlarındaki artışın da etkisiyle çok güçlü bir finansal tablo ortaya koydu. Detaylara ve şirketin elindeki nakdi nasıl kullandığına birlikte bakalım: 1. Karlılıkta Ciddi Artış Şirketin satış gelirleri geçen yıla göre %48 artarak 11,43 milyar TL'den 16,93 milyar TL seviyesine ulaştı. 2024 yılında 790,6 milyon TL olan net dönem karı ise yaklaşık 5 katına çıkarak 4,10 milyar TL gibi devasa bir rakama ulaştı. Operasyonel karlılık (FAVÖK) marjı da %14,3'ten %28,8'e yükseldi. 2. Bu Büyümenin Temel Sebepleri Karlılıktaki bu sıçramanın iki ana itici gücü bulunuyor. Birincisi üretim artışı; geçen yıl 100 bin ons seviyesinde olan üretim, bu yıl 118 bin onsa çıkmış durumda. İkincisi ve asıl etken ise fiyat etkisi; şirketin sattığı altının ons başına ortalama fiyatı 2024 yılında 2.255 dolar iken, 2025 yılında 3.223 dolara yükseldi. Şirket hem üretim miktarını artırdı hem de ürününü çok daha yüksek bir fiyattan sattı. 3. Borçsuz ve Nakit Zengini Bilanço Şirketin bilançosu oldukça güçlü bir yapıya sahip. Kısa ve uzun vadeli finansal borcu neredeyse bulunmuyor; sadece 18,6 milyon TL civarında kiralama yükümlülükleri mevcut. Buna karşılık kasasında ve kısa vadeli finansal yatırımlarında toplam 18,6 milyar TL likit varlığı bulunuyor. Toplam varlıkları ise 47,85 milyar TL seviyesine ulaşmış durumda. 4. Enflasyon Muhasebesi (TMS 29) Etkisi Şirket 4,10 milyar TL net kar açıkladı ancak bu rakam enflasyon muhasebesi uygulanmasaydı çok daha yüksek olacaktı. Şirket kasasında yüksek miktarda nakit ve bilançosunda güçlü bir özkaynak tuttuğu için enflasyon muhasebesi gereği 3,58 milyar TL "Net Parasal Pozisyon Kaybı" yazdı. 5. Eldeki Nakit İle Yapılan Stratejik Yatırımlar Şirket, operasyonlarından yarattığı 7,94 milyar TL'lik net nakdi büyümek ve maliyetlerini düşürmek için kullanmaya başladı: - Yeni Maden Sahası: Balıkesir İvrindi'de 500 bin ons rezervli yeni bir maden ruhsatını Türkiye Varlık Fonu iştirakinden 50 milyon dolar bedelle devraldı. - Enerji Yatırımı: Madencilik sektöründeki en büyük gider kalemlerinden olan enerji maliyetlerini düşürmek için Erciyes Anadolu Holding'den 48,8 milyon dolar bedelle Güneş Enerjisi Santralleri (GES) satın aldı. Bu hamlenin 2026 yılı elektrik tüketiminin %78'ini karşılaması bekleniyor. 6. Denetçi Şerhi ve Takip Edilen Riskler Bağımsız denetim şirketi, bilançoya "sınırlı olumlu" görüş verdi. Bunun temel sebebi, şirketin İngiltere'deki bağlı ortaklığı Koza Ltd. üzerindeki kontrol kaybı ve devam eden uluslararası hukuki süreçtir. Şirket bu varlığı bilançosunda 3,23 milyar TL maliyet bedeliyle taşımaya devam etmektedir. Ayrıca Çukuralan ve Karapınar projelerinde devam eden bazı idari davalar da hukuki süreç olarak takip edilmektedir. Özetle; Türk Altın İşletmeleri, artan altın fiyatları ve yükselen üretimiyle rekor karlar elde ederken, kasasındaki milyarlarca lirayı yeni maden sahalarına ve enerji maliyetlerini düşürecek GES projelerine yatırarak uzun vadeli büyümesini garanti altına alıyor. Karşımızda borçsuz, bol nakitli ve stratejik yatırımlar yapan güçlü bir şirket profili bulunuyor.
#Tukas'ın 2025 yılı finansal tablolarında ilk bakışta kafa karıştıran önemli bir detay bulunuyor: Şirketin esas faaliyet karı belirgin şekilde büyürken, "Net Parasal Pozisyon Kaybı" kalemi nasıl 1.2 milyar TL gibi devasa bir eksi yazabilir? Şirket kasasından nakit mi kaybediyor? Cevap hayır. Bu durum tamamen enflasyon muhasebesinin (TMS 29) doğasından kaynaklanıyor. Konuyu daha net anlaşılması için üç temel başlıkta özetleyebiliriz: 1. Operasyonel Başarı Devam Ediyor: Şirketin asıl işi olan gıda ve salça satışlarından elde ettiği esas faaliyet karı, geçen yıla göre yüzde 41'in üzerinde artarak 1.94 milyar TL seviyesine ulaşmıştır. Bu tablo, şirketin maliyetlerini etkin yönettiğini ve satış fiyatlarını enflasyona karşı koruyabildiğini gösteriyor. Ortada reel bir ticari başarı mevcut. 2. Parasal Kaybın Asıl Nedeni "Güçlü Özkaynaklar": Tabloda görülen 1.22 milyar TL'lik parasal kayıp, kasadan çıkan bir nakit değildir. Enflasyon muhasebesi kuralları gereği, bilançodaki parasal olmayan kalemler enflasyon endeksiyle çarpılarak bugünkü değere getirilir. Tukaş'ın eskiye dayanan, çok güçlü bir sermayesi ve yüksek geçmiş yıl karları bulunmaktadır. Bu köklü özkaynak kalemleri bugünkü yüksek enflasyon endeksiyle çarpıldığında, kağıt üzerinde devasa bir "satın alma gücü kaybı" yaratır. Yani eksi etkinin asıl sebebi, şirketin yıllar içinde biriktirdiği özkaynaklarının çok büyük olmasıdır. 3. Yabancı Para Cinsinden Borçların Etkisi: Normal şartlarda, enflasyonist ortamlarda borçlu şirketlerin borçları enflasyon karşısında eridiği için parasal pozisyon "kazancı" yazması beklenir. Ancak Tukaş'ın kullandığı kredilerin çok büyük bir kısmı Euro cinsindendir. Döviz borcu enflasyonda erimez; aksine kur artışları sebebiyle şirkete finansman gideri yazar. Nitekim şirket bu dönemde yaklaşık 862 milyon TL finansman işlemlerinden kambiyo (kur) zararı yazmıştır. Dolayısıyla döviz borçları, enflasyon muhasebesinin yaratacağı borç erimesi avantajını ortadan kaldırmıştır. Özetle; Tukaş'ın bilançosunda görülen bu yüksek parasal pozisyon kaybı, işlerin kötüye gittiğinin bir işareti değil; aksine şirketin yıllardır biriktirdiği güçlü özkaynaklarının yüksek enflasyon karşısındaki muhasebesel aşınmasının matematiksel bir sonucudur. Şirketin ana faaliyetlerindeki büyüme ve karlılık sağlıklı bir şekilde devam etmektedir.
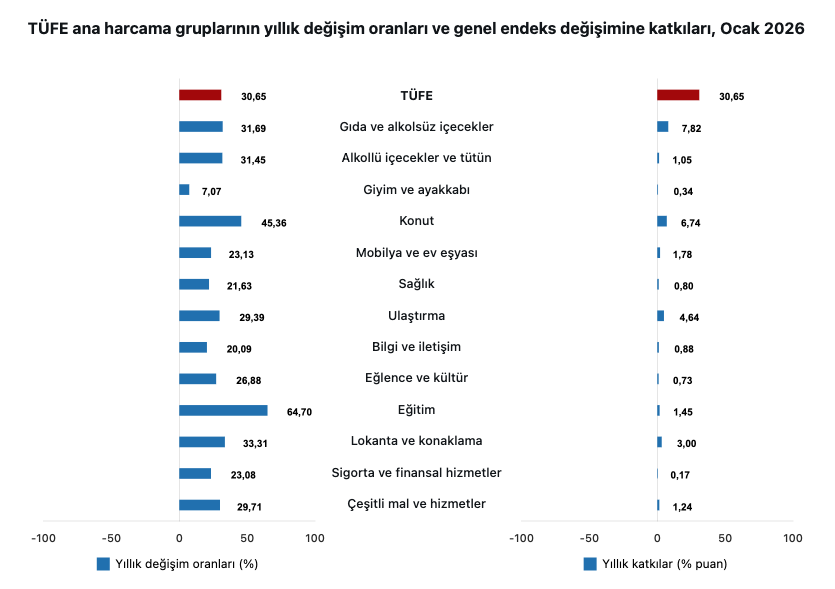
Ocak 2026 Enflasyon Verileri Analizi TÜİK verilerine göre Ocak ayında TÜFE, bir önceki aya göre %4,84 artış göstererek %4,32 olan piyasa beklentisinin üzerinde gerçekleşmiştir. Yıllık enflasyon ise %30,65 seviyesine gerileyerek dezenflasyon sürecindeki teknik düşüşünü sürdürmektedir. Öne Çıkan Detaylar: TCMB Öngörüsü: Merkez Bankası, son faiz kararında piyasa beklentisinden (150 bp) daha sınırlı bir indirim (100 bp) yaparak Ocak ayı #enflasyon risklerine dikkat çekmişti. Mevcut veriler, TCMB’nin bu ihtiyatlı duruşunun haklılığını ortaya koymaktadır. Sektörel Hareketler: Aylık bazda en yüksek artış %14,85 ile Sağlık grubunda görülürken, Giyim ve Ayakkabı %4,66 ile fiyatı düşen tek grup olmuştur. Hizmet Enflasyonu: Yıllık bazda Eğitim (%64,70) ve Konut (%45,36) kalemlerindeki seyir, hizmet grubundaki katı fiyatlama davranışının devam ettiğini göstermektedir. Temel Göstergeler: Aylık #TÜFE: %4,84 Yıllık TÜFE: %30,65 Çekirdek Enflasyon (B): %30,11 Yıllık enflasyonun 2024 yılındaki %64,86 seviyesinden %30,65'e gerilemesi olumlu bir seyir olsa da, aylık bazdaki beklenti aşımı para politikasında temkinli duruşun önemini koruduğuna işaret etmektedir.

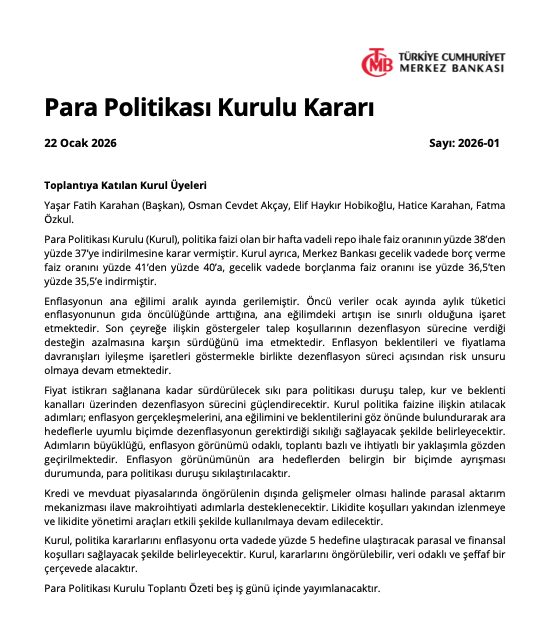
Merkez Bankası'ndan "Temkinli İndirim" Kararı: Faiz %37'ye İndi Merkez Bankası Para Politikası Kurulu bugün toplandı ve piyasaların merakla beklediği #faiz kararını açıkladı. İşte metinden yapılması gereken "satır arası" teknik çıkarımlar: 1. Piyasanın "Erken Zafer" Havasına Soğuk Duş Piyasa 150 bp beklerken Banka'nın 100 bp yapması, metindeki şu kısımla doğrudan ilişkilidir: "Enflasyon beklentileri ve fiyatlama davranışları iyileşme işaretleri göstermekle birlikte dezenflasyon süreci açısından risk unsuru olmaya devam etmektedir." Çıkarım: Banka piyasaya şunu söylüyor: "Siz enflasyonun bittiğine inanıp 150 bp fiyatladınız ama biz sahadaki fiyatlama davranışlarında (etiketlerde) hala sizin kadar iyimser değiliz." O verilmeyen 50 bp, fiyatlama davranışlarındaki bozukluğa karşı tutulan sigortadır. 2. Ocak Verisinden "Korkulduğu" Tescillendi Piyasa muhtemelen Ocak ayındaki gıda kaynaklı artışı tamamen göz ardı edip (look-through) 150 bp bekliyordu. Ancak Banka 100 bp ile yetinerek metindeki şu ifadeyi eyleme dökmüş oldu: "Öncü veriler ocak ayında aylık tüketici enflasyonunun gıda öncülüğünde arttığına..." Çıkarım: TCMB, "Manşet enflasyonun zıpladığı bir ayda, beklendiği kadar (150 bp) cömert olamam" mesajı verdi. Bu, Banka'nın veri hassasiyetinin piyasanın sandığından daha yüksek olduğunu gösterir. Yani "trend düşüyor nasılsa" diyip geçici artışları tamamen yok saymıyorlar. 3. TL'yi Koruma Refleksi (Kur Üzerindeki Baskıyı Hafifletme) 150 bp indirim, TL üzerindeki faiz kalkanını daha hızlı inceltecekti. Beklentiden daha az (100 bp) indirim yapılması, metindeki şu gizli amaca hizmet eder: "Fiyat istikrarı sağlanana kadar sürdürülecek sıkı para politikası duruşu..." Çıkarım: Banka, "reel faizi" piyasanın beklediğinden daha yüksek tutarak TL varlıklara olan ilgiyi (carry trade girişlerini veya yerleşiklerin dövize kaçmamasını) korumak istemiştir. Beklentinin altında indirim, kısa vadede döviz kuru üzerindeki yukarı yönlü baskıyı törpüler. 4. Tahvil Piyasasına "Aşırı Gevşemeyin" Ayarı Piyasa 150 bp bekliyorsa, tahvil faizlerini muhtemelen buna göre önceden düşürmüştü. Banka 100 bp yaparak tahvil oyuncularını "ters köşe" yaptı. Çıkarım: Banka, piyasa faizlerinin politika faizinden çok daha hızlı aşağı gitmesinden rahatsız. Bu hamleyle piyasa faizlerinin (kredi ve mevduat faizlerinin) yapışkan kalmasını ve finansal koşulların erken gevşemesini engellemek istiyor. 5. Kredibilite Yönetimi: "Benim Hızıma Uyacaksınız" Piyasa genelde Merkez Bankalarını zorlar ve daha fazla indirim ister. TCMB'nin konsensüsün (150 bp) altında (100 bp) kalması bir güç gösterisidir. Çıkarım: Banka, "Piyasa beni yönlendiremez, veriler beni yönlendirir" diyerek otoritesini pekiştirmiştir. Metindeki "ihtiyatlı" kelimesinin altı, verilmeyen o 50 baz puanla doldurulmuştur. Özetle: Beklenti 150 iken gelen 100 bp indirim; metindeki "Ocak ayı enflasyon artışı" ve "fiyatlama davranışlarındaki riskler" ifadelerinin laf olsun diye yazılmadığını, Banka'nın bu riskler nedeniyle fren pedalına piyasadan daha yakın durduğunu kanıtlar.
2025 Yılı Enflasyon Raporu: Yıl, Beklentilerin Altında Tamamlandı Türkiye İstatistik Kurumu (#TÜİK), merakla beklenen Aralık ayı ve 2025 yılı enflasyon verilerini açıkladı. Veriler, enflasyonla mücadele sürecinde yılın, piyasa beklentilerinden ve Merkez Bankası tahminlerinden daha olumlu bir noktada kapandığını gösteriyor. Yıllık Enflasyon %30,89 Oldu2025 yılı tüketici enflasyonu (#TÜFE), yıllık bazda %30,89 olarak gerçekleşti. Bu oran, Merkez Bankası’nın %32 seviyesindeki yıl sonu tahmininin altında kalarak pozitif bir sürpriz yaptı. Aralık ayında fiyat artış hızı (aylık enflasyon) ise %0,89 ile beklentilerin (%0,97) altında kaldı. Öne Çıkan Detaylar: Konut ve GıdaEnflasyon sepetine baktığımızda, vatandaşın bütçesini en çok etkileyen kalemlerdeki değişimler dikkat çekici: - Konut: Yıllık %49,45 artış ile 2025’te fiyatı en çok artan ana harcama grubu oldu. - Gıda: Gıda enflasyonu yıllık %28,31 seviyesinde gerçekleşti. Aralık ayında gıda fiyatlarında aylık %1,99'luk bir artış görülse de yıllık bazda genel enflasyonun altında kaldı. - Hizmetler: Enflasyonun en katı olduğu alanlardan biri olan hizmetler sektöründe "düşüş ivmesi" sürüyor. Aylık hizmet enflasyonu %0,89 ile son üç yılın en düşük seviyesine geriledi. Üretici Enflasyonunda Rahatlama Sinyali Maliyet tarafını gösteren Yurt İçi Üretici Fiyat Endeksi (Yİ-ÜFE) ise yılı %27,67 artışla tamamladı. Üretici fiyatlarındaki artışın tüketici enflasyonunun altında kalması, önümüzdeki dönemde maliyet kaynaklı fiyat baskılarının azalabileceğine işaret ediyor. Özetle; 2025 yılı, %30,89’luk enflasyon oranıyla hedeflerin bir miktar üzerinde olsa da tahminlerin altında tamamlandı. Hizmet enflasyonundaki yavaşlama ve üretici fiyatlarındaki ılımlı seyir, 2026 yılına girerken dezenflasyon (enflasyonun düşüşü) süreci için umut verici sinyaller olarak kayıtlara geçti.
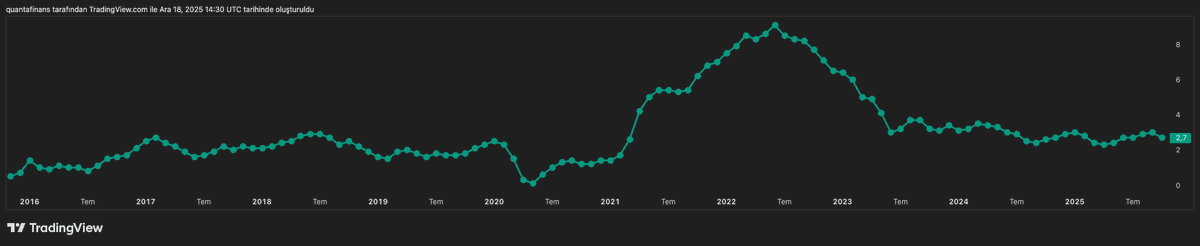
ABD Kasım ayı enflasyonu, %3,1 olan piyasa beklentisinin belirgin şekilde altında kalarak %2,7 seviyesinde gerçekleşti. Verinin Anlamı: Enflasyondaki bu sert geri çekilme, #Fed'in halihazırda sürdürdüğü faiz indirim döngüsünü teyit eden güçlü bir kanıt niteliğinde. Beklentiden 0,4 puanlık bu pozitif sapma; indirimlerin "yavaşlaması" riskini azaltırken, sürecin devamlılığı ve hatta hızlanması senaryosunu teknik olarak güçlendirebilir. Konsensüs %3,1'de olduğu için, bu sürpriz gelişme "daha gevşek bir para politikası" beklentisinin piyasada yeniden fiyatlanmasını tetikleyebilir.
Merkez Bankası Faizi İndirdi: Kararın Arka Planı ve Önümüzdeki Süreç Türkiye Cumhuriyet Merkez Bankası (TCMB), Aralık ayı toplantısında politika faizini yüzde 39,5’ten yüzde 38’e indirdiğini açıkladı. Faiz Neden İndi? Kasım ayında enflasyon, özellikle gıda fiyatlarındaki olumlu seyirle birlikte beklentilerin altında gerçekleşti. Enflasyonun ana eğilimindeki bu gerileme, Merkez Bankası’na faiz indirimi konusunda bir hareket alanı sağladı. Sıkı Duruş Neden Devam Ediyor? #Faiz indirimi kararı alınmış olsa da Merkez Bankası, "sıkı para politikası" duruşunu koruyacağını vurguluyor. Metinde, enflasyon beklentilerinde iyileşme olsa da risklerin hâlâ masada olduğu belirtiliyor. Bu noktada, önümüzdeki aylarda ekonomiyi bekleyen takvimsel gelişmeler önem kazanıyor. Ocak ayında gerçekleşecek asgari ücret artışı ve Şubat ayında gündeme gelmesi beklenen enerji maliyeti düzenlemeleri, enflasyon oranları üzerinde belirleyici rol oynayabilir. Merkez Bankası’nın karar metnindeki "ihtiyatlı yaklaşım" vurgusu, tam da bu tür maliyet artışlarının fiyatlara olası yansımalarını yakından izleme gerekliliğinden kaynaklanıyor. Sonuç Olarak Merkez Bankası, verileri görerek ve ihtiyatlı adımlarla ilerlemeyi tercih ediyor. Önümüzdeki dönemde atılacak adımların büyüklüğünü de enflasyonun bu gelişmelere vereceği tepki belirleyecek.
Bu Hafta Piyasalarda Ne Oldu? Fed’den Avrupa’ya, Japonya’dan Türkiye’ye Tüm Gelişmeler 👇 Fed Belirsizliği: “Faiz İndirimi Ne Zaman?” Sorusu Piyasayı Zorluyor 🇺🇸 ABD’den gelen Tarım Dışı İstihdam (TDI) verisi güçlü görünse de istihdam artışı yalnızca birkaç sektöre sıkıştığı için #Fed’e net bir sinyal vermiyor. TDI, ekonominin kaç kişiye iş yarattığını gösterir; yaygın artış güçlenme demektir. Bu ay tablo karışıktı. Bu nedenle Fed’in faiz adımı yine belirsiz ve belirsizlik hisse senetlerinde satış baskısı yaratıyor. ABD – İşsizlik Oranı (%4,4) Neden Önemli? İşsizlik oranının yükselmesi, işgücüne katılan kişi sayısının artmasına rağmen istihdamın aynı hızda ilerlemediğini gösteriyor. Bu, Fed’e “ekonomi soğuyor ama henüz çok değil” mesajı verir. Bu yüzden Fed üyeleri faiz indirimine acele etmiyor. Euro Bölgesi – TÜFE’nin %2,1’e İnmesi Ne Anlama Geliyor? 🇪🇺 TÜFE, bölgedeki fiyatların yıllık artış hızıdır. %2,1 seviyesi ECB hedefi olan %2’nin hemen üzerinde. Bu, Avrupa’da enflasyonun kontrol altına geldiği anlamına gelir. Çekirdek #TÜFE (%2,4) ise enerji ve gıda hariç fiyatların ne kadar kalıcı olduğunu gösterir; burada da sakin seyir var. Bu görünüm ileride daha öngörülebilir bir para politikasına kapı aralıyor. 🇯🇵 Japonya – 135 Milyar $’lık Teşvik ve Yen’deki Zayıflık Japonya’nın dev teşvik paketi kısa vadeli destek sağlasa da ülkenin kamu borcu/GSYH oranının %230 ile dünyanın en yüksek seviyesinde olması uzun vadeli risk oluşturuyor. Bu nedenle 30 yıllık tahvil faizi %3,7 ile rekor kırdı, yen ise bu yılın en düşük seviyesine geriledi. Japonya’daki bu tür sert hareketler, küresel piyasalarda dalga etkisi yaratabilir. 🌐 Küresel Endeksler – Teknoloji Liderliğinde Satış Baskısı #MSCI Dünya Endeksi haftayı %3,2 düşüşle tamamlıyor. ABD’de S&P 500 (%-2,95) ve Nasdaq (%-3,46) kayıpların merkezinde; özellikle teknoloji ve tüketim hisseleri faiz beklentilerine duyarlı olduğu için daha sert geri çekildi. Asya’da Japonya, Kore ve Hong Kong teknoloji ağırlığı nedeniyle daha negatif ayrıştı. Tahvil Piyasası – Neden Düştü? 📉 ABD’de 10 yıllık tahvil getirisi %4,07’ye, 2 yıllık getiri %3,51’e geriledi. Sebebi: Güvenli liman arayışı ve “Fed acele etmeyecek” beklentisi. Tahvil getirisinin düşmesi, fiyatların yükseldiği anlamına gelir; yani talep arttı. Dolar Endeksi (DXY) – Yen Zayıfken Dolar Güçlü Kalır DXY 100,2 seviyesinde. Yen’deki değer kaybı doların küresel ölçekte güçlü kalmasına destek oluyor. 🇹🇷 Yurt İçi – Bütçe Dengesi ve Güven Göstergeleri Ekim ayında bütçe açığı 223,2 milyar TL oldu. 12 aylık toplamlara bakıldığında açık GSYH’nin %3,2’sine gerilemiş durumda. Sıkı para politikasının bütçeyi yıl sonu hedefiyle uyumlu tutabileceğine dair sinyal var. Tüketici Güven Endeksi 85 ile hazirandan bu yana en yüksek seviyeye yükseldi; hâlâ düşük olsa da yön yukarı.
TERA, KMT Teknolojik ve Finansal Yatırımlar A.Ş. ile imzaladığı Pay Devri Sözleşmesi kapsamında #KONTR, Pomega ve Plan S’de %5’er pay devri için toplam 1,53 milyar TL bedelle anlaşmaya vardı. Sözleşme, TERA’nın enerji depolama ile uydu ve uzay teknolojileri alanlarında doğrudan pay sahipliğine geçerek bu ekosistemlerde daha erken aşamada konum almasını sağlıyor. İşlem kapsamında #TERA; • Kontrolmatik Teknoloji’de 32,5 milyon adet (%5), • Pomega’da 90 milyon adet (%5), • Plan S’de 37,5 milyon adet (%5) pay devralacak. Payların devri ileri aşamalarda tamamlanacak olup bu adım, TERA’nın büyüme potansiyeli yüksek teknoloji segmentlerinde uzun vadeli değer yaratma odağını güçlendiren bir sermaye tahsisi kararı olarak öne çıkıyor.
Zorlu Enerji (#ZOREN) Analist Toplantısı’ndan Öne Çıkanlar Şirketin paylaştığı son görünüm, finansal yapıdaki iyileşmeyi ve stratejik dönüşümü teyit ediyor. İşte detaylar: 📌 Yeşil Dönüşüm Tamamlanıyor: Fosil yakıt (doğal gaz) varlıklarındaki satışlarla portföy sadeleşti. Şirket, üretimde tamamen yenilenebilir enerji kaynaklarına odaklanan bir yapıya geçti. 📌 Borçlulukta İyileşme: Yatırımcıların yakından takip ettiği Net Borç/FAVÖK oranı, finansal disiplin sayesinde 3,62x seviyesinden 3,42x seviyesine geriledi. Orta vadeli hedef 3,0x bandı. 📌 Global Büyüme (ZES): Elektrikli araç şarj istasyonu yatırımlarında yurt dışı büyümesi dikkat çekiyor. İtalya’daki şarj ağı büyüklüğü, Türkiye’deki seviyeyi yakalamış durumda. 📌 Dağıtım ve Nakit Akışı: 2025 yılı tarifelerinin enflasyonla uyumlu yapısı, nakit akışını ve işletme sermayesini desteklemeye devam ediyor.
#TERA 2025 dokuz aylık finansallarına bakan biri, önce şunu fark ediyor: tablo neredeyse iki boyutlu büyümüş. 2024’te 7,8 milyar TL olan hasılat 2025’te 253 milyar TL’ye çıkmış. İlk bakışta “patlama” gibi duruyor, ama bu sadece büyüklük değil — ölçek değişimi. TERA artık sadece bir aracı kurum değil; büyük bir finansal makine gibi çalışıyor. Bu hacim artışı, hem piyasa koşullarının hareketliliği hem de kurumun bilanço içi işlem kapasitesinin artmasıyla açıklanıyor. Toplam varlıklar 100 milyar TL’yi aşmış durumda. Bunun 99 milyarı dönen varlık, yani kısa vadede nakde çevrilebilecek kalemler. En büyük pay finansal yatırımlarda (yaklaşık 56 milyar TL) — bu da TERA’nın elindeki menkul kıymet portföyünün ne kadar genişlediğini gösteriyor. Ama işin diğer tarafı da var: kısa vadeli yükümlülükler 60 milyar TL. Bu da demek oluyor ki, TERA aldığı riskin karşısına güçlü bir fonlama yapısı koymuş. Bir yatırımcı için önemli olan, bu borcun “kısa vadeli çevrilebilir” olması. Burada öyle: çünkü bu borcun kaynağı büyük oranda para piyasası işlemleri ve kısa vadeli yükümlülüklerden oluşuyor. Özkaynak tarafında ise 30 milyar TL var. Yani TERA, 100 milyarlık bilançosunun yaklaşık üçte birini kendi sermayesiyle taşıyor. Bu, aracı kurum ölçeğinde güçlü bir oran. Kâr tarafına geçelim. 💰 Brüt kâr 26,4 milyar TL, faaliyet kârı 23,4 milyar TL, dönem net kârı 34,4 milyar TL. Rakamlar kağıt üzerinde mükemmel görünüyor, ama asıl mesele şu: bu kârın kaynağı ne kadar sürdürülebilir? 2025’in yüksek işlem hacimleri ve yatırım gelirleri bu tabloyu parlatmış durumda. Faaliyet nakit akışına bakıldığında yaklaşık 49 milyar TL çıkış var. Bu negatif değer, “şirket zarar ediyor” anlamına gelmez; TERA gibi kurumlarda işlem hacmi büyüdükçe geçici nakit hareketleri yaşanır. Yani bu, büyümenin doğal sonucu. Finansman faaliyetlerinden gelen 33 milyar TL’lik giriş ise, fonlamanın aktif şekilde yönetildiğini gösteriyor. Dönem sonunda kasada 4,2 milyar TL nakit kalmış — yeterli bir yastık. 👨💻 Yatırımcı gözüyle özetleyelim: TERA 2025’te kârlılığını büyütmüş, özkaynağını güçlendirmiş, bilançosunu agresif ama kontrollü biçimde genişletmiş. Borç oranı yüksek görünse de, yapısı gereği bu borçlar çevrilebilir nitelikte. Enflasyon muhasebesi (TMS 29) etkisiyle nominal rakamlar büyümüş olsa da, özünde tablo güçlü. Bu finansal tablo bize şunu söylüyor: TERA, dalgalı piyasalarda risk alarak kazanan bir kurum. Fakat bu kadar büyüyen hacimde, sürdürülebilirlik artık kârlılıktan daha önemli bir sınav. Yani bu bilanço sadece güçlü bir dönem değil; aynı zamanda “şimdi temkinli büyüme zamanı” mesajını veriyor.
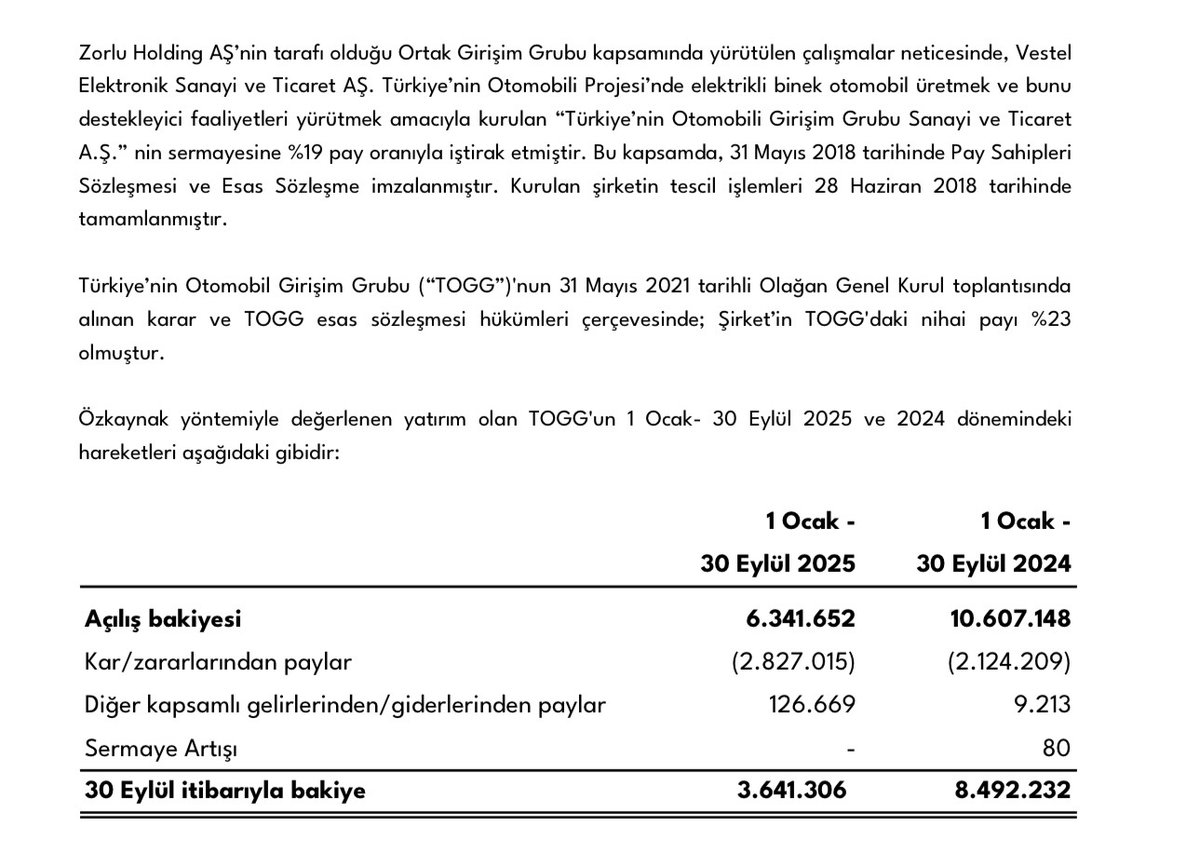
#VESTL Bilançosunu Okumak: Rakamların Diliyle Konuşalım Bilanço, bir şirketin finansal sağlık durumunun anlık bir röntgenidir. "Kaç lira varlığı var, bu varlıkları nereden bulmuş?" sorusunun cevabıdır. Vestel'in 30 Eylül 2025 bilançosunu, bir doktorun hastayı muayene etmesi gibi inceleyelim. 1. Kritik Soru: Şirket Batar Mı❓ (Likidite ve Borç Analizi) Bu, her yatırımcının aklındaki ilk ve en önemli sorudur. Cevabı, şu iki oranda gizli: Cari Oran (Likidite Testi): • Formül: Dönen Varlıklar / Kısa Vadeli Yükümlülükler • Vestel'de: 53.4 / 118.6 = 0.45 Bu Ne Demek? Şirketin, önümüzdeki 1 yıl içinde ödemesi gereken her 1 Lira borcuna karşılık, sadece 45 kuruş likit varlığı var. Sağlıklı kabul edilen oran 1.5'tir. Vestel, bu oranla ciddi bir likidite sıkıntısı içinde. Kasa-banka 2.1 milyar TL'ye karşılık, kısa vadeli borç 118.6 milyar TL. Bu, maaş gününe 3 gün kala cüzdanında 45 lira bulunan, ancak 100 lira borcu olan birine benzer. Finansal Kaldıraç (Borç Yükü): • Formül: Toplam Borç / Toplam Özkaynak • Vestel'de: 155.7 / 46.1 = %338 Bu Ne Demek? Şirketin her 1 Lira'sına karşılık 3.38 Lira borcu var. Bu, evinin değeri 1 milyon lira olan birinin, 3.38 milyon lira ipotekli konut kredisi olması gibidir. Borç, şirketin kendi varlığından katbekat fazla. Bu yüksek kaldıraç, faizler arttığında şirketi nefessiz bırakır. 2. Kritik Soru: Şirket Karlı Mı Çalışıyor❓ (Karlılık Analizi) Zarar ettiğini biliyoruz ama asıl mesele nerede zarar ettiği. Brüt Kar Marjı (Üretim Verimliliği): • Formül: Brüt Kar / Net Satışlar • Vestel'de: 18.7 / 107.6 = %17.3 Bu Ne Demek? Vestel, sattığı her 100 liralık üründen 17.3 lira brüt kar elde ediyor. Bu, aslında fena bir oran değil. Sorun, üretimden değil, üretim sonrasında başlıyor. Faiz Karşılama Oranı (Borç Batağı): • Formül: (FVÖK + Finansman Geliri) / Finansman Giderleri Basitleştirelim: Şirketin esas faaliyet zararı var. Yani, ana işinden para kazanamıyor. Bu durumda, faiz ödemelerini karşılayacak nakit yaratamıyor. Bu, maaşınız yetmediği için kredi kartı borcunuzu yeni kredi kartıyla kapatmaya benzer. Sürdürülemez bir durum. 3. Kritik Soru: Şirket Verimli Mi❓ (Varlık Kullanım Verimliliği) Stok Devir Hızı: Stoklar 7.3 milyar TL azalmış. Bu, ya talep düştüğü için stokları erittiğini, ya da stok yönetimini iyileştirdiğini gösterir. Kısa vadede olumlu ama uzun vadede gelir düşüşünün habercisi de olabilir. Alacak Devir Hızı: Ticari alacaklar da 8 milyar TL azalmış. Bu, müşterilerden paraları daha hızlı tahsil ediyor veya daha az satış yapıyor olduğu anlamına gelir. Gelir düşüşüyle beraber okunduğunda, ikincisi daha olası görünüyor. 4. Gizli Hikayeler: Dipnotlar Ne Anlatıyor❓ Bilançonun en can alıcı kısımları genellikle dipnotlarda saklıdır. • TOGG Bombardımanı: Şirket, iştiraki TOGG'dan 2.8 Milyar TL zarar payı almış. Yani Vestel, ana işi dışındaki bu yatırımın faturasını ödüyor. • Kur Oyunu: "Esas Faaliyetlerden Diğer Giderler" içinde 7.6 Milyar TL'lik kur zararı var. Bu, ticari alışverişlerde dahi döviz kaynaklı büyük bir yük olduğunu gösteriyor. • Teminatlar: Grup, 201 Milyar TL'lik kefalet ve teminat vermiş. Bu, bilanço toplamına (201.7 Milyar TL) neredeyse eşit. Bu devasa risk, bilanço dışıdır ama iflas riskini katlayan bir unsurdur. Sonuç Yerine: Üç Kırmızı Çizgi Vestel bilançosunu okuduktan sonra aklınızda kalması gereken üç acil tehlike: 1. Nakit Alarmı: Cari oran 0.45. Şirketin anlık nakit akışı kritik seviyede. ❗️ 2. Borç Tuzağı: Toplam borç, özkaynağın 3.4 katı. Faiz yükü, şirketin belini bükmüş durumda. ❗️ 3. Çekirdek Erimesi: Ana işi olan üretim ve satıştan kar edemiyor. Karlılık, finansal yatırımlardan ve ilişkili taraflardan alınan faiz gelirleriyle (şişirilmiş gibi) sağlanmaya çalışılıyor. ❗️ 🛤️ Çıkış Yolu Ne❓ Vestel'in önünde iki yol var: Ya varlık satışı (örneğin, yatırım amaçlı gayrimenkuller) ve öz kaynak artırımı gibi acil önlemlerle bilançosunu küçülterek nefes alacak alan yaratacak, ya da bu yüksek kaldıraçlı yapı içinde faiz ve kur şoklarına karşı kırılgan kalacak. Bu bilanço, bir "dönüşüm" hikayesinin değil, bir "hayatta kalma" mücadelesinin bilançosudur.
Ekim Enflasyonu: Gerileyen oran, dirençli fiyatlar Ekim ayında #TÜFE %2,55 artarken yıllık #enflasyon %32,87’ye geriledi. Çekirdek göstergelerdeki sınırlı düşüş, manşetle arasındaki farkı neredeyse kapattı. Bu tablo, gıda ve enerji gibi oynak kalemlerden çok, hizmet ve konut fiyatlarının enflasyonu taşımaya devam ettiğini gösteriyor. Üretici fiyatlarındaki artış %1,63 ile daha ılımlı seyretti, ancak maliyetlerdeki gevşeme henüz nihai fiyatlara tam olarak yansımış değil. Aylık artış oranının hâlâ %2,5 civarında kalması, fiyatlama davranışında yavaşlama olmadığını ortaya koyuyor. Yıllık oran düşüyor gibi görünse de bu daha çok baz etkisinin sonucu. Gerçekte, fiyat artışlarının hızı hâlâ yüksek. Bu tabloyu Borsa İstanbul açısından okuduğumuzda; fiyatlama gücü yüksek, maliyetlerini iyi yöneten ve hizmet ağırlıklı gelir yapısına sahip şirketlerin göreli avantajını koruyacağı bir döneme işaret ediyor. Gıda ve perakende tarafında talep esnekliği düşük ürün karması, marjları desteklemeye devam edebilir. Sanayi ve ihracatçı firmalarda üretici enflasyonunun yavaşlaması, maliyet baskısını hafifletecek olsa da döviz kuru hareketleri hâlâ belirleyici olacak. Bankacılık sektöründe yüksek faiz ortamı net faiz marjlarını destekliyor, ancak hizmet enflasyonu kaynaklı operasyonel giderler kârlılık üzerinde baskı yaratabilir. Gayrimenkul tarafında ise kira artış potansiyeli güçlü kalmakla birlikte, iskonto oranlarındaki değişimler değerleme dinamiklerini yeniden şekillendirebilir. Aylık fiyat artışının mevcut hızda seyretmesi, uzun vadeli TL tahvillerde kalıcı getiri artışı için enflasyon beklentilerinde daha belirgin bir iyileşme gerektiğine işaret ediyor. Bu süreçte politika iletişimi, beklentiler ve piyasa faizleri arasındaki denge, TL varlık fiyatlamasının yönünü belirleyecek. Üretici ve tüketici enflasyonu arasındaki farkın daralması, önümüzdeki aylarda fiyat artışlarının biraz daha ılımlı seyretmesine zemin hazırlayabilir. Ancak kur ve enerji fiyatlarında yeniden yukarı yönlü hareketler görülürse, bu etkiler kısa sürede fiyatlara yansıyabilir. Önümüzdeki dönemde konut ve hizmet kalemlerindeki yapışkan fiyatlar, ücret artışları ve olası vergi düzenlemeleri enflasyonun yönü üzerinde belirleyici olmaya devam edecek. Yıl sonuna yaklaşırken baz etkisi yıllık oranı düşürse de, en kritik gösterge hâlâ aylık artışın hızıdır. Yıllık oran gerilese de fiyat artış eğilimi azalmıyor. Enflasyon, hizmet ve ücret dinamikleriyle dirençli kalmaya devam ediyor. Kalıcı düşüş için yalnızca para politikasında sıkı duruş değil, maliyet ve beklenti tarafında da kalıcı iyileşme gerekiyor.

Micah Bowden @MicahBowdeq1fa
0 Followers 14 Following
Doruk Karataraklı @dorukaratarakli
19 Followers 222 Following

M. ilyas BAYINDIR �... @MilyasBAYINDIR
706 Followers 1K Following Retweet ettiklerim ve beğenilerim kesin katıldığım anlamına gelmez
ibrahim @pabloistiyor
259 Followers 1K Following .,Kafasını karıştırmayı seven sorguladıkça değişen yol değiştiren kişilik., Nokta ve virgül
Serbatuna @Serbatuna1
41 Followers 832 Following Yeldeğirmenlerine karşı Don Kişot muyum Uçuyorum durmadan ben pilot muyum
taner @TANER_RCI
198 Followers 3K Following SOKRATES derki; Senin almaya cesaret edemediğin riskleri alanlar,senin yaşamak istediğin hayatı yaşarlar.👍
güve @guveyenigi
11 Followers 160 Following İnsan sadece kendi başına gelişebilir. Kendi içinden çıkamadığı bilinciyle insan daima yalnızdır. Geri kalan her şey bir sanrıdır, şüphedir.-asla değişmez bu-
Scarface @Mg3Adler
41 Followers 2K Following
Senol @KzltanSenol
24 Followers 4K Following
Fibonacci @Fibonac18809350
3 Followers 444 Following
Friedrich Mishima @margincall724
228 Followers 1K Following SPL Düzey 4 + İntegral Araçlar + Gayrimeşru Değerleme Lisansları Sahibi
Kerem @Keremzsv
5 Followers 104 Following
Mehmet Alper Tansal @MehmetTansal
152 Followers 774 Following
SELİM EROL @SELMEROL16644
0 Followers 5 Following
es8877 @es887727578
0 Followers 58 Following
Mr. icyuz @omer293yz
7 Followers 24 Following
Fatosnur Balci @Fatosnur_Durmaz
19 Followers 161 Following
Ünal @unalsays
166 Followers 246 Following

Kırılmaz Kalem @faizsizeconomy
2K Followers 461 Following Bu ülkede dürüst olmak başa beladır ama o bela başımızın tacıdır.
DeliDeZ @delidez
646 Followers 891 Following rus yazar sever, hayat hakkında konuşmaya bayılır,cs-go oynar, starcraft sever, çok film izler, bide kartal gol golü var işte, oğluşunun deyimi
SV @akincibeyi97
4 Followers 173 Following
Value Geek @tailormade_f
122 Followers 280 Following
Ahmet Hafizoglu @AhmetHafizoglu
15 Followers 171 Following
MİTAT KARANFİL @1mitatkaranfil
0 Followers 25 Following
Oğuzhan @oguzhn006
97 Followers 153 Following
nazarboncuk @nazarboncuk123
38 Followers 206 Following

baharsu @baharrsssssss
41 Followers 356 Following
borsa1490 @borsa199
253 Followers 2K Following
agrotea @agrotea
34 Followers 114 Following

Denizler Fatihi @Balporsugu2010
655 Followers 5K Following Vatanına, Ailesine ve Fenerbahçe'ye ölümüne bağlı Kemalist #ϜϓſϞ Arkeolog.İnsan büyür beşikte mezarda yatmak için.Kahramanlar can verir yurdu yaşatmak için.

Yalçın Osmanoğlu @OsmanogluYalc
660 Followers 3K Following rt ve beğeniler o görüşleri birebir kabul ettiğim anlamına gelmez .favs and retweets are not endorsement.
Tol @AQUIRUS81
2 Followers 179 Following

blackmilk @blackmilk79
0 Followers 560 Following
Mert Gürler @mertgurler33
16 Followers 1K Following

KAAN KINCI @KAANKINCI
38 Followers 251 Following
Uğur Kazan @ugrkzn
301 Followers 643 Following yazılan her şey beni ilgilendirir. yatırım tavsiyesini verme hakkı lisanslı firma ve brokerlara aittir bana değil. ben arşivim olması için paylaşım yapıyorum
ali @ali100845
3 Followers 84 Following
Mehmet G. @MGuresin
40 Followers 646 Following
RoboKids @robokidsturkiye
657 Followers 77 Following
Levent Tasma @LeventTasma
28 Followers 421 Following
sıradan_biri @_yalniz_efe_
55 Followers 383 Following ...Ve açsak, yorgunsak, alkan içindeysek eğer... ..kabahat senin, demeğe de dilim varmıyor ama, kabahatin çoğu senin, canım kardeşim!
Quanta, Fin. | Haber @quantafinhaber
85 Followers 1 Following Finansal haberleri anlık, sade ve doğru biçimde takip et. @quantafinTrends for United States
You might like