제로 @tooforzero
고시생 Joined July 2024-
Tweets30
-
Followers12
-
Following41
-
Likes8
2020년 3월 분위기 상승장 조정과는 다른 뭔가 심상치 않은 2020년 3월 같은 분위기가 느껴집니다. 월급의 일부로 비트코인을 매수 하시는 분들은 하던대로 시장을 보지 말고 하던대로 하시면 됩니다. 레버리지를 사용하거나 쉿코인 투자자는 조심하셔야 할듯합니다. 둘다 가루가 될 수 있습니다. 나스닥이 3% 이상 한번 더 빠지고 이번주에 10% 이상 빠지면 연준의 긴급 미팅이 있을 것 같습니다. 그리고 대선전이라 2020년 3월 만큼이나 빠르게 돈을 풀지 않을까 생각합니다. 저는 현재 포지션은 건드리지 않고, 현금 포지션을 조금씩 DCA 시작하고, 연준이 돈을 풀기 시작하면 남은 현금을 비트코인에 올인 하려고 합니다. 돈이 더 풀리기 시작하면 단단한 자산에 집중해야 합니다. 이번 고비를 넘기면 진짜 찐불장이 드디어 시작되지 않을까 생각하지만 그전에 먼저 살아 남으셔야 합니다. Stay safe, stay strong, and stay alive!
결국 ‘가치’를 믿고 더 ‘오래’ 투자할 수 있었다면 자산은 배신하지 않는다.

다들 바이든 이슈에 몰입되어 있는데, 사실 우리가 주목해야 되는 부분은 따로 있어. 오늘 중국 인민은행이 예상을 깨고 LPR 금리를 인하했어. 중국 부동산 경기가 계속 안좋으니까 연내 1번 정도 할 수 있지 않을까? 하고 막연히들 생각은 해왔던건데, 오늘 갑자기 훅 튀어나온거지. 예상치 못한 금리인하에도 오늘 중국증시는 항셍만 빼고 하락중이야. 이게 무엇을 의미하냐면, 단기적으로 부동산 섹터가 조금 수혜를 입겠지만 전체적으로는 위안화 가치 추가 하락 우려로 자본 이탈이 가속화될 수 있다는 우려가 반영되고 있는거야. 그래서 중국 수출비중이 높은 산업섹터랑 전지를 포함한 친환경 섹터에서 투심이 빠르게 식고 있어. 돈 없으면 친환경 사기극도 못 하거든. 꼭 트럼프의 정책 때문만은 아니야. 저기 위안화 10년 프레임을 보면 지금 또 위기의 트리플 탑 고점에 봉착했어. 그런데 과연 오늘 0.1% 인하로 중국 부동산 경기가 잡힐까? 응 당연히 아니야. 앞으로 더 해야 되겠지. 그러면 당연히 위안화는 저기 10년 트리플 탑 상단 깨고 8 레벨 까지 향하는거고 바로 그 때, 모든 숏충이들이 염원하던 블랙스완이 터질거야. 그러니까 전기차는 테슬라 빼고 사지마. 저 상황이 만약 오면 앞으로 테슬라 하나만 살아남을 거니까. 테슬라는 보조금 없이도 흑자 낼 수 있거든. 나머지는 불가능.


트럼프 1기 공약 vs 2기 공약 정독해야겠습니다.

Is this time different? 🤔


스탠리 드러켄밀러가 봄에 엔비디아를 매도하고 샀던게 중소형주 지수인 러셀 2000 콜옵션이었죠. 지난주 CPI 이후 중소형주가 폭발적으로 상승 중입니다. 그의 어록입니다. " 상황이 지금으로부터 18개월 뒤에 어떻게 변해있을지 시각화할 수 있어야합니다. 그리고 그게 무엇이든 간에 거기에 가격이 있지, 현재에 있지 않습니다." "나는 좋은 투자자가 높은 지능이 아니라, 투자 규칙이 있어서 성공한다고 믿는다." "신발장에 신발은 항상 많다. 발에 맞는 것만 신으면 된다."

트럼프 당선후 경제대혼란의 근거? 부분보다는 전체를 봐야된다. 일론머스크의 선언으로 공식 양분된 실리콘밸리는 시사하는 바가 크다. 이하 대략적 배경설명. — 엄청난 스펙타클 대서사시 일단 트럼프의 정책보다 미국식 제국주의를 먼저 이해해야된다. ‘미국을 다시 위대하게’란 슬로건의 트럼프가 더 제국주의 같아 보이지만 실상은 정 반대다. 그가 말하는 위대한 미국은, 낡은 제국주의를 버리고 미국을 재창조 하자는 것에 가깝다. 미국 민주당과 바이든은 실패한 미국식 제국주의 모델을 다운그레이드 시켜버렸다. 워크마인드 바이러스 역시 제국주의의 연장선으로 봐야되는데, 민주당은 좌편향 정책을 제국주의의 업그레이드라 착각하는 만행을 저질렀다. 특히 남미에 대한 좌편향 표준화는 빅똥이 되어 되려 미국을 압박했다. 그리고 미국의 제국주의는 기득권 유지를 위한 장치로 전락했다. 내용이 너무 길어 생략하지만, 전세계의 좌편향 바람은 미국식 제국주의의 연장선에 의한 표준화 정책에 기인한다. 여기서 기업, 실리콘밸리와 빅테크는 이권유지를 위해 민주당의 제국주의 정책에 동조했다. 미국식 제국주의의 특징인 표준화에 의한 세계화는 그들에게 압도적인 이윤을 보장하기 때문이다. 그러나 미국 정부가 약화 되면서 테크기업은 국가의 통제를 벗어나기 시작하는데, 바로 이것이 기업제국주의의 태동이다. 이는 기존의 미국식 제국주의가 악성 진화 한 것인데, Dr. 알렉스 카프(팔란티어CEO)의 텍스트에서 잘 이해할 수 있다. 카프 박사는 기업가라보기 보다 학자의 입장에서 사회주의가 뒤틀린 제국주의에 악용되는 것에 분개해 한다. 반면에 일론머스크와 실리콘밸리 구세력은 비지니스 차원에서 제국주의를 반대하는 것에 가깝다. 특히 일론머스크는 기업제국주의가 계속될 경우, 그가 추진하는 화성 사업에 치명적이라 생각하고 있다. 바로 이러한 관점에서 일론머스크와 실리콘밸리 구세력, 그리고 트럼프는 큰 접점을 가진다. 트럼프는 정치보다 실리적 관점에서 제국주의를 본다. 기존의 제국주의는 더 이상 돈이 안된다는 판단인 것이다. 그의 방향성은 리셋에 가까운데, 물론 이것이 새로운 제국주의로 변질 될지, 아니면 전혀 다른 형태의 무언가 의미있는 것이 될지 알수 없다. — 후자가 될 경우, 미국은 다시한번 글로벌 패권전쟁에서 승리할 확률이 높다. 한가지 확실한 것은, 트럼프 정권은 더 이상 점묘식 표준화에 집착하지 않을 것이다. 경제 혼란이 예상되는 이유는 간단하다. 마치 질서 처럼 군림한 미국식 표준화가 무너지고, 중국이 그 빈틈을 채우려 하기 때문이다. 여기서 중국이 매우 위험한 이유는, 미국이 실패한 제국주의 모델을 개량하고 있기 때문이다. 중국이 뭔가 잘나가는 것같지만, 장기적으로 패망의 길을 걷고 있다. 똥 냄새를 없앤다고 똥이 아닌 것은 아니기 때문이다. 무슨 주의, 무슨 주의 이해가 매우 어려울 수 있다. 말하는 나도 매우 힘듬… 일단 미국 제국주의는 사태를 이해하는 핵심 텍스트지만 분량이 매우 방대하다. 사이버펑크 2077이나 블레이드 러너의 세계관을 읽어보는건 다는 아니지만 괜찮은 대안이다. 사이버펑크 계보의 SF에서는 미국이 네개의 나라로 분열되어 있다. 여기서 사이버펑크 세계관의 기업제국주의는 텍스트를 이해하는 핵심으로, 오늘날과 형태만 다를 뿐 그 개념이 그대로 재현되고 있다. 간단히 말하면, 일론머스크와 카프 박사같은 기업가는 그것을 막으려 한다. 인식을 못할 뿐, 이미 세계는 디스토피아에 진입하고 있는 것이다.


일론머스크발 실리콘밸리 양분 공식사태 ▪️일론머스크, 1달전 더그 리온(세콰이어 캐피탈 공동창업자)의 트럼프 지지 리트윗. 세콰이어캐피탈은 트위터 투자 시점에 그런것 일 거라는 추측이 나돔. ▪️일론머스크, 제임스 칼라카니크(전설적 엔젤투자자) 트럼프 지지 리트윗. 제임스 칼라카니크가
저를 팔로우 하시는 분들이라면 꼭 이 글을 읽어보시길 바랍니다. (타래로 이어집니다) #bitcoin


$TSLA 오늘 미래에셋증권에서 테슬라 관련 좋은 리포트가 나왔습니다 (한종목, 김은지 애널리스트) 주요 내용을 요약해 봅니다 내용 너무 좋네요 꼭 한 번 읽어보시죠 ✅ 현재 테슬라 주가 상승의 재료는 3개 (차량 인도량 및 ESS 기대치 상회, 2분기 실적 기대감 증가, 다가오는 8/8 데이) ✅ 가장 중요한 촉매제는 8/8데이에서 나올 수 있는 FSD 및 로보택시에 대한 진전 ✅ 테슬라는 진정한 의미의 AI 기업이라고 판단할 수 있게 만드는 3체를 모두 보유 (알고리즘, 데이터, 컴퓨팅 인프라) ✅ 직접 디바이스(전기차)를 통해 데이터를 수집하기에 자사 AI 훈련에 맞는 포맷과 언어로 데이터가 정형화되어 있을 것 ✅ 컴퓨팅 파워에서의 광폭 행보 (텍사스에 만드는 AI 트레이닝용 클러스터는 H100 5만대 규모, 이는 현재 세계 최대의 클러스터 규모인 2~3만대보다 더 큼) ✅ 이미 머스크는 AGI 개발 경쟁에서 AI 가속기와 데이터센터 확보가 얼마나 중요한 지를 인지 ✅ 테슬라에게 경쟁은 전혀 가까이 있지 않은 상황 ✅ 이미 중국 업체들은 테슬라의 자율주행 방식이 스탠다드라고 규정 ✅ 중국은 테슬라의 성공을 빌어 중국 내 EV 밸류체인을 확고히 하고, 동시에 테슬라의 FSD를 모방하며 자신들에게 부족했던 부분들을 채울 심산 (중국의 의도)

CPI 결과에 따라서 나스닥 다우 S&P500 빅테크는 테슬라 제외 다 빠지고 있고 러셀은 폭등중이다. 금리인하에 대한 기대감 때문이다. 금리가 높을 땐 많은 현금보유와 Cash flow가 좋은 빅테크로 돈이 몰리지만 금리가 낮아지면 조달비용이 저렴해지므로 중소형주로 유동성이 함께 들어가고 오늘 러셀이 폭등중인 이유이기도 하다. 만약 오늘 러셀의 폭등이 일시적인 것이 아니라면 어쩌면 진짜 버블은 이제부터 시작일수도 있을거란 생각이다.
#주식투자잡담 스티브 발머, 빌 게이츠을 재산을 뛰어넘다. - 스티브 발머: 세계 부자 8위 - 빌 게이츠: 세계 부자 9위 발머는 다른 부호들처럼 창업자도 아니고, 마이크로소프트 기업 설립에 관여하지도 않은 유일한 인물임 발머는 1980년 마소에 30번째 직원으로 입사함 2010년부터 14년간 CEO직을 하다 2014년에 은퇴 그가 가진 마소 지분은 4%임 (게이츠는 1.34%) 발머의 재산의 90%는 마소 주식 (몰빵+44년 초장기투자) 반면 창업자인 게이츠의 재산 중 마소 주식은 33% 밖에 없음 게이츠는 버크셔 17%, 웨이스트 매니지먼트(쓰레기 수거 회사) 16%, 캐나다 내셔널 철도 15% 등 주요 4종목과 수 십 개의 기업에 분산 투자 중 *게이츠는 테슬라에 공매도 투자도 하는 중 😡 180조 원이 넘는 자산을 가진 이들에게 부호 순위 변동은 무의미할 수도 있겠지만, 좋은 기업의 주식은 그 기업이 성장을 멈추지 않았다면 계속 보유하는 것이 맞다는 교훈을 줌 며칠 전 아내가 이런 말을 함 "자기는 20~30년 지나도 테슬라 안 팔 걸?" (나에 대해 너무 잘 알아서 깜짝 놀랐음 ㅎㅎ) 사람들은 2030년까지 보유하다 매도한다고 얘기하지만, 난 테슬라가 성장을 멈추지 않는다면 계속 보유할 것임 2030년은 세상에 모든 차량을 전기차로 바꾸기에도 부족한 시간임 지속 가능한 에너지로 전환하는 것도 시간이 더 필요함 그리고 모든 나라에 FSD와 로보택시를 서비스하기엔 터무니없이 짧은 시간이고, 옵티머스는 생각보다 빠를 것 같긴 하지만 어쨌든 2030년의 테슬라는 여전히 성장 기업일 것임 그리고 그땐 테슬라가 배당주가 되어 배당을 받을 수도 있음 예를 들어, 2030년에 테슬라 주가가 10배($2,500)가 오르고, 1%의 배당(주당 $25)를 준다면, 내가 받는 주식 배당수익률은 10%(내 주식 단가 $250 가정)가 될 것임 10%의 배당을 받으면서 기업이 여전히 성장하고 있다면 주식을 팔 필요가 없음 예를 들어, 내가 테슬라 주식 1,000주를 가지고 있고 10년 후 10배($2,500) 상승, 배당 1%($25)를 받는다면 연간 배당금만 $25,000(한화 3,450만 원)을 받음 발머의 사례를 들자면, 그는 현재 총 3억 3,320만 주의 마소 주식을 가지고 있음 현재 마소의 배당금은 주당 $3로 그는 배당금으로만 연간 $930M(한화 1조 2,800억 원)을 받음 마소의 현재 배당률은 약 0.6%지만, 그는 2014년에 은퇴했기에 2014년 마소 주가 $40로 계산하면 주당 $3 배당금은 7.5% 정도가 됨 *물론 그는 1980년도부터 마소 주식을 받았기에 배당률은 최소 30%가 넘을 것이라 추정 결론) - 좋은 기업은 성장이 멈출 때까지 파는 것 아님 - 리스크를 회피하는 분산투자가 결코 좋은 것이 아님



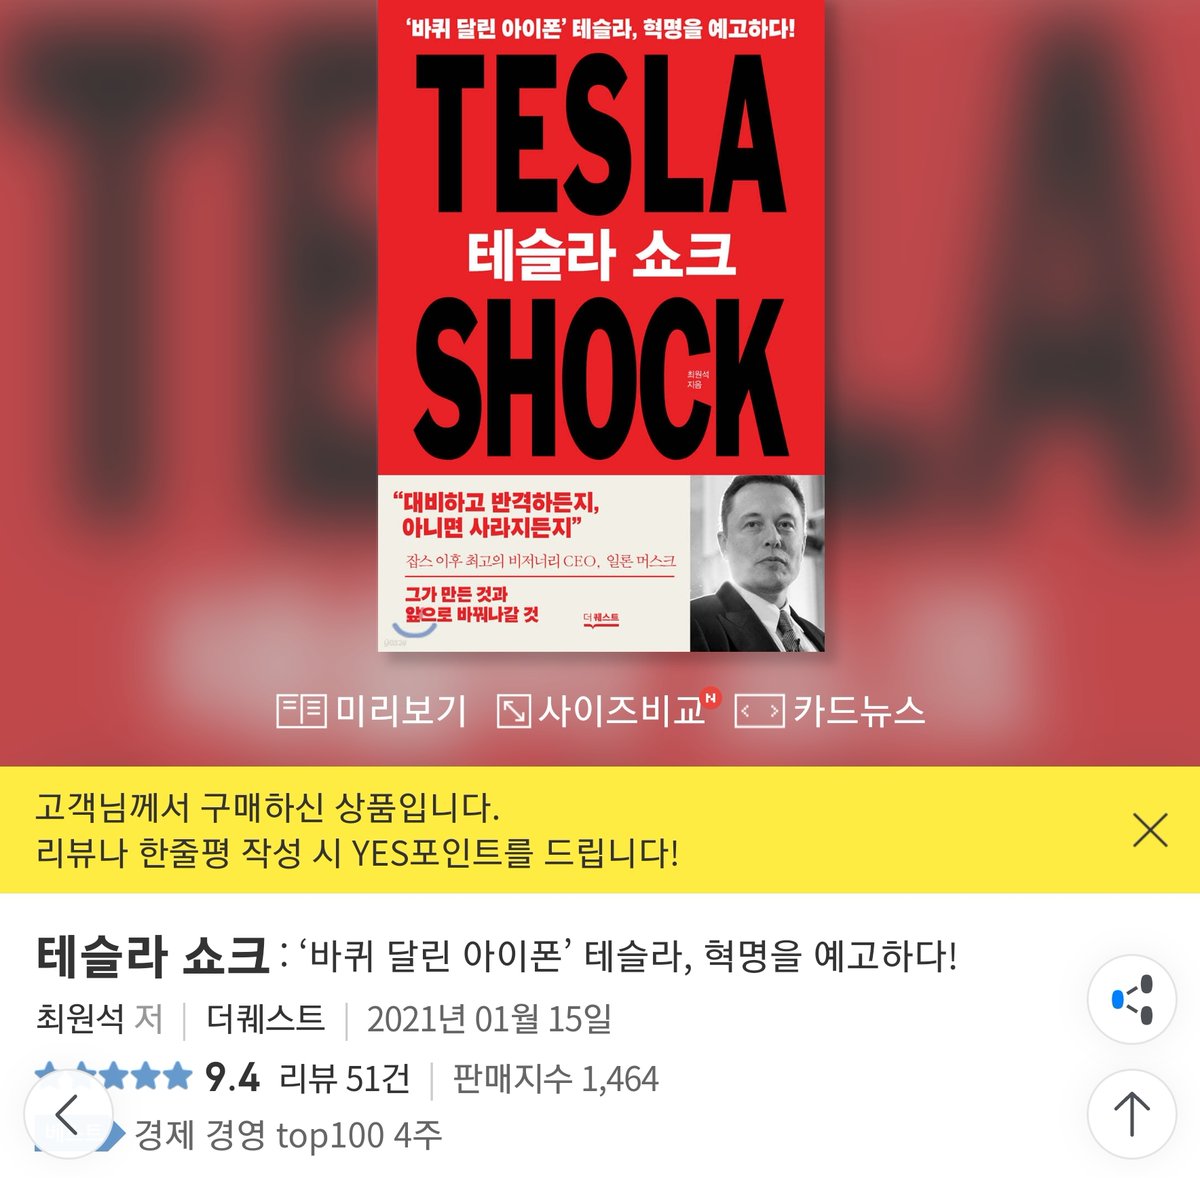
요즘 테슬라 폭등으로 자주 나오는 질문 1 테슬라 괜찮은 회사인거야? 2 테슬라 지금 매수해도 될까요? 만약 소중한 지인이라면 지금이 테슬라 투자를 알려줄 수 있는 기회입니다 저는 지인에게 테슬라 투자를 알려줄 때 당신의 자산이 소중하다고 생각한다면 투자전에 이 책들을 읽어보라고 합니다 읽어보고 확신이 든다면 그때 투자하라고 말하는데요 책 선정의 기준은 입문자들이 쉽게 읽을 수 있는 기준입니다 1. 돈의속성 2. 돈의심리학 3. 나의 직업은 부자입니다 4. 엄마 주식 사주세요 5. 부자의 그릇 6. 존리의 엄마 주식 사주세요 또는 부자 되기 습관 7. 테슬라쇼크 8. 인류의 미래 9. 레이어드의 미국 주식 투자 원칙 10. 왜 테슬라인가? 이중에서 4년 뒤 다시 읽어봐도 충격적인 테슬라이야기 ‘테슬라 쇼크’ ‘바퀴 달린 아이폰’으로 미래 혁명을 예고하는 테슬라에 대한 이야기 테슬라 쇼크는 테슬라 투자자들의 바이블이라고 해도 과언이 아닙니다. 지금 시기에 이 책을 다시 읽으면 좋은 이유가 처음 테슬라를 알아 갈 때는 정말 그렇게 될 수 있을까? 라는 마음을 떨쳐내기 어렵습니다 수 년간 테슬라의 성장을 지켜본 후 다시 읽었을 때 아~ 정말 제대로 가고 있구나 확인할 수 있습니다 이미 이 책을 읽었지만 기억이 가물가물한 분들 테슬라 관련 신간들은 읽었지만 3년 전 책이라 아직 못 읽은 분들을 위해 테슬라쇼크 정리해 봅니다 테슬라는 2020년도에 자동차기업 중 시가총액 부동의 1위 도요타를 앞서게 됩니다.심지어 2년이 지난 지금은 도요타의 시가총액의 30배에 달하는데요. 아직 시장 점유율은 1% 남짓인 테슬라가 어떻게 기존 레거시 자동차 기업들을 무너뜨리고 있는지 그리고 앞으로 우리 삶을 어떻게 바꿔 놓으려고 하는지 이 책에서 자세히 기술해 놓았습니다. 여러분들 잘 아시겠지만 2,000년대 우리는 다음및 네이버의 검색 기능과 카페등을 통해 인터넷 혁명을 경험하게 되었고 2,010년대에는 애플이 주도하는 모바일혁명을 경험하고 있습니다.그리고 2,020년대인 지금 테슬라가 주도하는 모바일 혁명의 그 시작점에 함께 서있는 지금입니다. 테슬라는 단순한 전기차 회사가 아닙니다.테슬라의 기업사명인 지속 가능한 에너지로의 세계적 전환처럼 자동차는 그 도구일 뿐 목표는 에너지 기업으로의 진화입니다.이뿐 아닌 통신과 반도체,그리고 AI까지 파괴적 혁신을 통해 기존 질서를 무너뜨리고 있는 테슬라에 대해서 이 책 테슬라쇼크를 통해 알아보겠습니다. 이제는 회사의 재무제표로만 그 가치를 평가하는 시대는 지났습니다.그 회사의 비전과 우리들의 공감이 더 중요해졌습니다.최태원 SK그룹 회장은 CEO세미나에서 이렇게 말했습니다.“ 매출과 영업이익 등 종전의 재무성과를 중심으로 한 기업가치 평가 방식은 이제 중요하지 않다.기업가치의 공식이 바뀌고 있는 만큼 CEO들은 고객,투자자,시장 등 다양한 이해관계자에게회사의 성장 스토리를 구체적으로 제시하고 신뢰와 공감을 이끌어내야 합니다.” 라고 말했습니다. 기업가치를 온전히 평가하려면 회사의 비전과 스토리 그리고 구성원들의 공감이 중요한 시대라는 이야기입니다.테슬라는 매출과 영업이익 만으로는 설명할 수 없는 높은 가치로 평가되고 있을 뿐만 아니라 전형적인 제조업 분야인 자동차 분야에서 혁명을 일으키고 있습니다.테슬라야 말로 최태원 회장이 말한 스토리로 성공한 대표적인 사례입니다. CEO인 일론머스크의 비전과 함께 하나씩 달성되어 가는 과정들이 우리가 테슬라를 따르고 응원하게 만드는 힘입니다.앞으로의 기업은 일론머스크와 같은 리더의 비전과 철학 그리고 신념이 얼마나 중요한지를 테슬라가 증명하고 있습니다. 테슬라가 더욱 무서운 것은 그 비전을 이루기 위한 계획이 매우 장기적이고 치밀하다는 것입니다.이 책의 제목이 테슬라 쇼크 :바퀴달린 아이폰이라고 붙인 데에는 이유가 있었습니다.테슬라가 단순히 내연기관차에서 전기차로 바뀌는 데 국한되지 않기 때문입니다.아이폰의 등장이 더 좋은 휴대폰이 아닌 우리 삶과 비즈니스를 송두리째 바꾼 혁명적인 변화와 맥을 같이 할 것입니다. 테슬라는 2019년에 고작 37만대의 전기차를 팔았습니다. 1년에 자동차 생산량은 약 9,000만대에서 1억대가량 생산되고 있으니 테슬라의 37만대는 1%도 안되는 것이었어요.그런데 어떻게 이런 회사가 기존 질서를 무너뜨리고 산업과 우리 삶을 바꿔 놓는다는 얘기인 걸까요? 설명에 앞서 2,000년대의 인터넷 혁명과 모바일 혁명을 떠올려 보아야 합니다.인터넷 혁명은 개별적으로 사용되던 개인용컴퓨터가 네트워크로 연결되면서 일어났습니다.그 덕분에 우리 삶이 놀라울 정도로 변화를 했다는건 여러분도 잘 알고 있을겁니다.그 다음 단계가 모바일 혁명이죠.인터넷으로 연결된 컴퓨터가 내 손안으로 들어온 것입니다.여러분이 지금 이 영상을 손안에서 보고 있는것처럼 말이죠. 앞으로의 10년은 ‘모빌리티 혁명’의 시기가 될 것입니다.지금의 자동차는 개별적으로 움직이는 기계입니다.하지만 테슬라로 인해 이런 자동차가 스마트폰처럼 바뀌게 됩니다. 네트워크가 된 자동차는 다양한 비즈니스의 기회가 열리게 될 것입니다. 이 모빌리티 혁명을 이끌기 위해 2003년부터 약 20년간 만반의 준비를 한 기업이 바로 테슬라입니다.테슬라가 이대로 성장하게 되면 연간 7,000조원 규모까지 커질 것으로 예측되는 모빌리티 시장을 장악하게 될 첫번째 기업입니다.현재 자동차 시장이 연간 2,500조원 시장이니 모빌리티 시장이 얼마나 더 큰 시장인지 짐작이 되실겁니다. 그럼 왜 테슬라를 모빌리티 혁명에서 가장 준비된 기업으로 꼽을까요?테슬라는 단순한 전기차가 아닌 강력한 전자제어장치가 달린 거대한 컴퓨터이기 때문입니다.이를 전자제어장치 ECU라고 하는데요 이 ECU가 차량의 각종 기능을 중앙에서 통제 및 제어를 하게 됩니다.테슬라를 제외하고 그 어떤 브랜드의 차량도 이러한 기능을 갖고 있지 않습니다.심지어 2025년 정도 되어야 이 기능을 구현할 수 있을거라고 예상하고 있습니다.이처럼 테슬라는 ECU를 통해 다른 차량들이 못하는 것들을 합니다.예를들어 OTA등을 통해 서비스센터에 가지 않아도 차량의 기능이 업그레이드가 됩니다.여러분이 쓰고 있는 스마트폰이 알아서 업데이트 되는 것과 같다고 보면 됩니다. 여러분 2007년도 아이폰이 처음 등장했을 때 기억하시나요?당시 세계 1위인 노키아부터 모토로라,삼성, LG등이 아이폰이 나온 뒤에도 그 가치를 인정하지 않았었죠.그러다가 불과 6년만에 노키아는 마이크로소프트에 매각되어 사라집니다.아이폰의 혁명이 가져온 쇼크처럼 테슬라로 인한 영향도 계속해서 드러나고 있습니다. 2020년 테슬라는 도요타를 누르고 시가총액 1위 기업에 올랐습니다.도요타는 1년에만 1천만대의 차를 파는 세계 최고 자동차 회사입니다.이렇게 테슬라의 가치를 시장에서 더 높이 사는 이유가 뭘까요?도요타는 노키아와 같이 정점을 찍고 내려가는 기업이고 테슬라는 2007년 애플의 아이폰처럼 이제부터가 시작이라는 생각에서일 겁니다.시장은 늘 미래가치를 반영합니다. 이미 미국과 전세계 곳곳에서 테슬라의 차량이 기존 차량들보다 판매량이 앞지르기 시작했습니다. 2년 전까지만 해도 전기차 중에서 판매량이 1위였지만 지금은 내연기관차를 포함해서도 모델3와 모델Y가 판매량 1위에 올라있습니다. 테슬라가 기존 자동차회사와 차원이 다른 기업가치의 평가를 받는데에는 이런 이유도 있습니다.기존 자동차 회사들은 차를 팔아야만 수익을 내는 비즈니스를 합니다.테슬라는 컴퓨터가 장착되어 있는 전기차를 최대한 많이 보급한 뒤에 이 차량들을 통한 다양한 서비스로 더 큰 수익을 내는 게 목적입니다.차는 모빌리티 서비스를 위한 도구일 뿐입니다.도구임에도 차량 한대당 영업이익이 30%에 육박할 정도로 테슬라의 위력은 대단합니다. 테슬라가 애플과 같은 존재로 계속 성장한다면 기존 자동차 회사들은 어떻게 될까요? 2020년 일본의 자동차 전자장비 분야 엔지니어들이 모여 테슬라의 모델3를 뜯어본 뒤 보고서를 냈습니다.거기에는 모델3의 컴퓨터 성능이 폭스바겐 도요타보다 최소 6년이상 앞서있다라고 평가했습니다.요즘은 전자제품이 1년만 지나도 구형이 됩니다.심지어 6년이 앞서 있고 이 격차는 더 벌어지고 있습니다.그 이유는 기존 자동차 회사의 전자제어 시스템은 내연기관차를 기반으로 만들어져 있기 때문입니다. 그렇기 때문에 백지상태에서 전기차에 최적화된 설계로 시작한 테슬라의 전자제어 시스템을 따라가는 것이 불가능합니다. 이렇게 테슬라처럼 처음부터 제대로 설계를 하려면 수 천억원의 돈이 들어가지만 더 중요한건 기존 자동차 회사에서는 이런 실력을 갖춘 설계팀을 꾸리는 것조차 불가능하다고 합니다. 이제 전 세계에서 테슬라 차량 수 백만대가 운행하면서 다양한 데이터를 무한대로 수집하고 있습니다.이렇게 차량에서 발생한 엄청난 정보를 기반으로 테슬라는 데이터플랫폼 비즈니스를 비롯해 전기차 충전의 에너지사업,스타링크를 통한 통신 그외 태양광에너지인 솔라시티,스페이스X와의 연계를 착착 진행하고 있습니다.일론머스크에게 전기차의 보급은 단순 차량 판매가 아닌 데이터플랫폼,에너지,통신을 하나로묶는 원대한 계획의 시작일 뿐입니다.즉 4차산업의 가장 핵심이 될 모빌리티,청정에너지,통신이 하나로 통합되어 강력한 경쟁력을 갖추게 됐을 때 기존산업이 받게 될 충격은 대단할 것입니다. 아마 테슬라가 가지고 올 충격은 자동차와 자율주행의 모빌리티 사업을 포함하여 우리의 삶을 송두리째 바꿔 놓을 가능성이 큽니다.이는 자동차 기업 뿐만이 아닌 전 세계 IT기업의 근간을 흔들 가능성이 높습니다. 대부분의 나라에서 2030년이면 내연기관차의 판매가 불가합니다.이제 내연기관 차량들은 변화 아니면 죽음을 선택해야 하는 시기가 다가오고 있는 것이죠.이런 상황에서 테슬라는 전기충전 마저도 자체충전망으로 운영되며 통신도 자체 해결하겠다는 계획입니다.자동차 산업 뿐만이 아닌 전기,통신 산업도 태풍이 몰아칠 수 있습니다. 지구상의 어떤 기업도 테슬라처럼 모빌리티서비스 구현을 위한 모든 단계,에너지부터 전기차,컴퓨터,소프트웨어,운영체제,자율주행,통신까지 혼자 다 하지 못합니다.이 모든 영역이 당연히 각각의 사업자가 있어야 하는게 정상인데 테슬라는 수직통합으로 혼자 다 해내고 있습니다.이러한 모든 설계가 AI시대에는 전통적인 틀 안에서 해결책을 찾는게 아닌 아예 새로운 환경에서 설정하는 능력이 합니다.이를 가장 잘하는 유일한 기업가가 일론머스크입니다.일론은 기존 방식을 하나하나 바꾸어 가는게 아닌 처음부터 문제를 다시 설정하고 자신의 속도대로 새롭게 만들어 나가기 때문에 테슬라만이 가능하고 다른 기업은 따라올 수가 없게 되는 거죠. 테슬라는 2003년에 설립되었고,일론머스크가 합류한 건 2004년입니다. 모델S가 나온 게 2012년이고,모델3는 2019년입니다.제2차 세계 대전 이후 신생 자동차 기업이 살아남은 경우는 자랑스러운 우리의 현대차가 유일하다고 합니다.이런 철옹성 같은 산업에 테슬라가 뛰어든지 10여년 만에 이런 상황을 우리가 이야기하고 있습니다. 테슬라의 비즈니스 모델이 정확히 무엇인지,왜 전기차부터 시작을 하는지,그리고 자율주행과 충전,통신,데이터를 통해 추구하는 목표가 무엇인지 마지막으로 우리에게 가장 중요한 왜 테슬라에 투자하는 지금 이 시기가 우리에게는 축복과 같은지를 이 책이 이야기해 주고 있습니다. 이 책에 담고 있는 내용 요약해서 공유해 보았습니다. 소중한 나의 지인중 테슬라투자 입문자 분들에게 알려주면 어떨까요

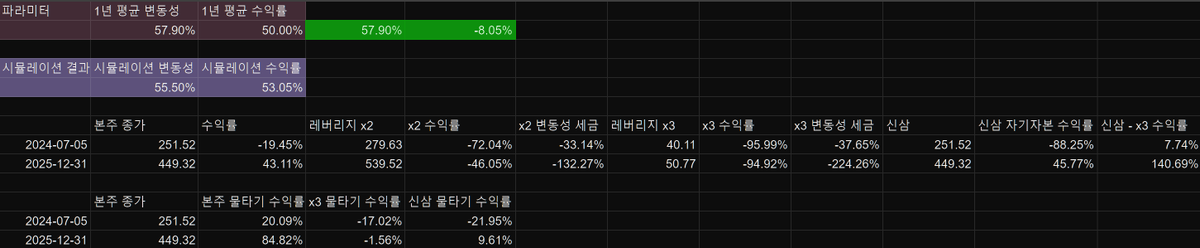
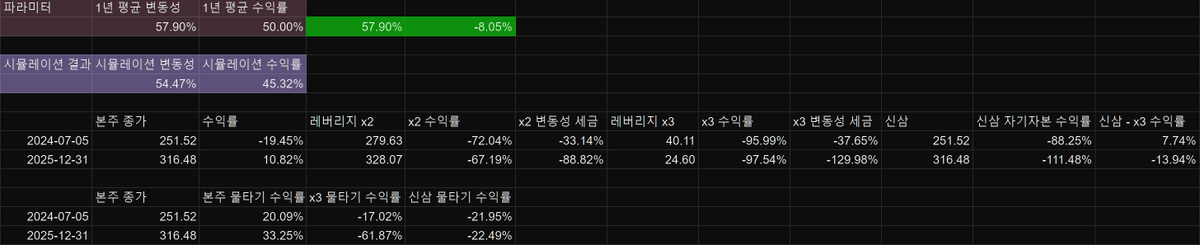
삼슬라와 관련된 오해 - 우상향 자산에 삼슬라 물타기는 결국 승리한다 역사적으로 꾸준하게 높았던 테슬라의 1년 변동성이 미래에도 유지가 되며 2025년 말 종가가 $450에 도달하게 된다 하더라도 삼슬라 물타기는 -1.56%의 수익률을 가집니다. 본주에 같은 전략의 물타기를 진행한다면 84.82%의 수익률이 나며 대출을 이용한 삼슬라 포지션(synthetic 삼슬라, 신삼)을 본인이 직접 구성하여 물타기를 한다면 수익률은 9.61%가 나오게 됩니다. 2025년 말 종가가 300대 초반이 된다면 본주 물타기는 30%대 수익이 나오지만 삼슬라 물타기는 -60%, 신삼은 -22%가 나옵니다. 삼슬라가 빛을 발하는 경우는 단기간 내에 거의 모든 변동성이 위아래가 아닌 위로 집중되어 엄청난 폭등을 하는 경우입니다. 2025년 말 테슬라 주가가 $1,500을 넘기게 된다면 삼슬라를 통해서 가장 큰 수익을 얻게됩니다. 물론 테슬라는 이런 순간이 올 것입니다. 그런데 그 순간은 역사적으로 7년에 한 번 왔습니다. 이 순간을 운 좋게 맞춰서 삼슬라로 수익을 본다고 하더라도 다른 기간 동안 계속해서 물타기를 한다면 결국 다시 손실로 수렴하게 됩니다. 정리하자면, 삼슬라 물타기는 대부분의 구간에서 지속적인 추가 투자를 요구하며 대부분의 구간에서 본주, 신삼과 비교해서 열등한 수익률을 보여주며 대부분의 구간에서 투자자의 정신을 피폐하게 만듭니다. 본주가 폭등하는 구간에서는 삼슬라 물타기 혹은 적립 투자는 큰 수익률을 보여주지만 다시 물타기를 지속한다면 위의 대부분의 구간이 반복되며 장기 수익률은 마이너스로 수렴하게됩니다. (마이너스로 수렴하지 않는 케이스는 횡보없이 계속 폭등하는 경우) 지속 가능한 장기투자에 적합하지 않은게 삼슬라입니다. (개인적으로 지속 가능한 미래를 위하는 기업에 투자하며 지속 가능하지 않은 투자를 한다는 것은 큰 모순이라고 봅니다) 정말 레버리지 포지션을 활용하고 싶다면 삼슬라의 미친 위험도 없이 업사이드 포텐셜은 그대로 가져갈 수 있는 대출을 이용해서 스스로 삼슬라 포지션을 본주로 구축하시면 됩니다. 절대 다수의 삼슬라 투자자들은 삼슬라 메커니즘, 물타기의 의미, 본인이 구축할 수 있는 synthetic 삼슬라의 수익과 리스크를 제대로 이해하지 못하고 투자를 하고 있기에 관련 내용을 길게 남깁니다. (어떻게 하면 조금 더 많은 분이 이 내용을 이해할 수 있을지 의견 주시면 참조해서 다음번 이 주제를 다룰 때 반영하겠습니다.) * 같은 종가와 평균 변동성을 가지는 시뮬레이션도 개별 일별 변동성에 따라 최종 시뮬레이션 수익률은 차이가 납니다.


‼️ 1억원 모을 땐 역산하자 ‼️ 1억 모으는데 도움 되는 가장 효율적인 방법은 역산하는 것입니다. 10년 동안 1억 모으겠다면, 1억 / 120개월로 계산합니다. 그럼 원금 기준 83만원씩 모으면 10년 뒤 1억이라는 돈이 모이는 것이죠. "어? 난 5년만에 1억 모으고 싶은데?" 그럼 1억 / 60개월로 계산합니다. 원금 기준 166만원씩 모으면 5년에 1억이 모입니다. 굉장히 간단하지만, 대체로 이렇게 역산하지 않습니다. 그냥 소득의 30%, 소득의 40%, 소득의 50% 수준으로만 계산하는 것입니다. 이러니 우상향 아포리즘을 그릴 수 없죠. 예로, 내 월급이 200인데, 5년에 1억 모으고 싶다는 생각을 가지면, 166만원씩 모으면 되는 것입니다. 그럼 나머지 34만원으로 한달 살기 힘들거에요. 단순 계산으로 166만원 제외한 생활비를 계산해보는 것입니다. 최소 50만원 생활비가 필요하다면 16만원만 더 벌면 되는 것이고요. 60만원 생활비가 필요하다면, 26만원만 더 벌면 되는거에요. 부업으로 배달을 하든, 대리를 뛰든, 과외를 하든, 블로그나 X, 인스타를 하든 방법은 여러가지가 있겠지요. 단순히 소득의 30%, 소득의 50%라는 생각은, 종잣돈 모으는 생각의 상방을 뚫기 어렵습니다. 지금은요, 30세에 2억 모아야 하는 시대입니다. 2억을 목표로 역산하고, 내가 얼마나 더 벌어야 하는지 계산해보세요.

💡투자할 때 기업 발굴 꿀팁 알려드림 1. 미래 큰 흐름을 파악했다면 관련 산업 또는 동반 성장 산업 ETF를 매수한다. 2. ETF에 있는 개별종목 공부를 한다. 3. 개별 종목 재무상태와 기업만의 핵심 기술, 장비, 케파, CEO를 공부한다. 4. 핵심 산업, 핵심 기술에 대해서 공부했으면 대장주를 매수 해도 되지만 나는 더 큰 수익률을 원한다? 하위 밸류체인을 공부한다. ------------------------------------------------------------ 5. 예시를 들어보자 요새 원자력 smr(Small Modular Reactor 소형 모듈 원전)이 핫한데 그러면 smr 기업을 매수해야 되냐? 그래도 되지만 리스크가 크다. smr 기업들은 대체로 현재 매출도 없고 재무상태도 안 좋고 실제로 기술이 있는지 없는지도 모른다. 향후 지속적으로 공부해서 매출이 올라오고 영업이익과 순이익이 상승세로 왔을 때 매수해도 늦지않다. 그렇다면 안전하게 투자하려면 어떻게 해야 하는가? smr에 들어가는 고수준저농축우라늄(HALEU) 공급망을 찾아보면 된다. 공급망이기 때문에 향후 smr 시장이 커지면 어차피 이 공급망을 통해서 성장해야하기 때문에 자연스레 커질 수 밖에 없다. 수 많은 smr 기업중에서 찐을 찾는 것 보다 smr 전체에 공급하는 독점, 기술, 케파, 재무가 안정된 기업을 찾는게 더 쉬울 수 있다. 두번째 예시를 들어보자. 오픈AI가 챗 지피티를 만들고 AI붐이 왔다. 엔비디아는 AI칩을 대량으로 공급해야 한다. 이 칩에는 HBM 기술이 들어간다. HBM을 당시에 제대로 할 줄 아는 기업은 SK하이닉스 뿐이였는데, 만약 삼성전자도 할 줄 알고, 마이크론도 할 줄 알았다면 HBM 기술의 핵심 장비를 공급하는 업체를 찾으면 된다. HBM을 하기 위해서는 본딩 작업이 핵심 기술인데 본딩 장비를 하는 기업을 찾아본다. 찾아보면 네덜란드의 BESI가 있고 한국의 한미반도체가 있다. 네덜란드의 BESI 본딩 장비는 이미 전공정쪽에 수주잔고가 꽉 차있고 케파 증설은 하지 않는걸로 보였다. 그렇다면 HBM 후공정에서 본딩장비는 누가 공급할 수 있는가? 그렇다 한미반도체다. 한미반도체는 당시에 재무상태가 건전했고 영업이익률도 상당했다. 그리고 업황을 정확히 파악하고 있어서 베트남과 한국에 미리 공장 케파증설을 해둔 상태였다. 그렇다면 밀려 들어오는 수요를 충분히 처리할 수 있는 수준이 되었기에 실적 상승은 필연적이다. 당시 아무도 관심이 없었기에 주가도 착했고 거품도 없었다. 충분히 시간을 가지고 매집을 해두면 알아서 언론에서 나중에 띄워준다. 왜? 필수 기술이고 독점이기 때문에.. 엔비디아 실적이 잘나오면 알아서 하위 밸류체인에 시장은 관심을 가지고 반응이 온다. 수익을 즐기고 긴 호흡으로 분할매도를 하며 시장 트렌드에 맞는 또 다른 먹거리를 공부하고 투자한다. 중간중간에 조정을 주려고 하지만 핵심이기 때문에 결국엔 오른다. 순환매로 조정을 주며 다른 파생 기술 또는 섹터가 상승할 순 있는데 분할매도 한 여유금으로 그 파생 기술 섹터에서 수익을 또 보고 나온다. (당시 HBM이 핫해지자 덩달아 CXL, 글라스기판, 검사장비, 테스트장비 등등 핫했다. 하지만 테마성이 짙었고 실적과는 크게 연관이 없었기에 다시 거품이 빠졌다.) 6. 난 이런거 공부 할 시간도 없고 자신도 없다. 그냥 지수 ETF 사자. 아니면 근본 기업에 넣어두고 현생에서 화이팅 하자! 종목 발굴 꿀팁 썰 풀었다. 유료강의, 리딩방 이런거 하지말고 사실 정보는 이미 다 나와있다. 공부하는데 귀찮고 시간이 걸릴 뿐 하다보면 익숙해지고 빨라진다. 그리고 나같은 경우 사놓고 공부하기도 한다. 공부를 다 마친 후면 이미 시장에선 반응하고 올라있는 경우도 있었기 때문이다. 좋은 업황 기대감, 재무, 경영진, 차트(추세선)이 갖추어져 있다면 더 디테일한건 매수해놓고 공부해도 늦지 않다. 물론 접근도 분할 매수로 한다. 공부가 끝났을 때 여전히 좋다면 비중을 크게 들어가고, 아니라면 나오면 된다. 공부량에 따라 하락이 와도 버틸 수 있는 힘이 생기고, 상승을 하더라도 빠르게 팔지 않고 충분한 수익을 가져갈 수 있다. 그래서 나는 내 선택에 후회는 없다. 내 선택은 내가 공부한 만큼의 선택이기에 맞으면 기뻐하면 되고 틀렸다면 왜 틀렸는지 기록하고 그 부분을 보완하고 참고해서 다음 투자에 적용할 뿐이다. 그렇게 실전 공부와 매매 경력이 쌓이면 자신의 매매에 원칙이 생기고 철학이 생긴다. 다른 사람의 정보는 모든것이 내 투자원칙과 철학에 참고가 될 뿐 기준이 되지는 않는다. 종목 발굴만 설명하려고 했는데 어쩌다보니 글이 길어졌다. 참고해서 성투하시길..
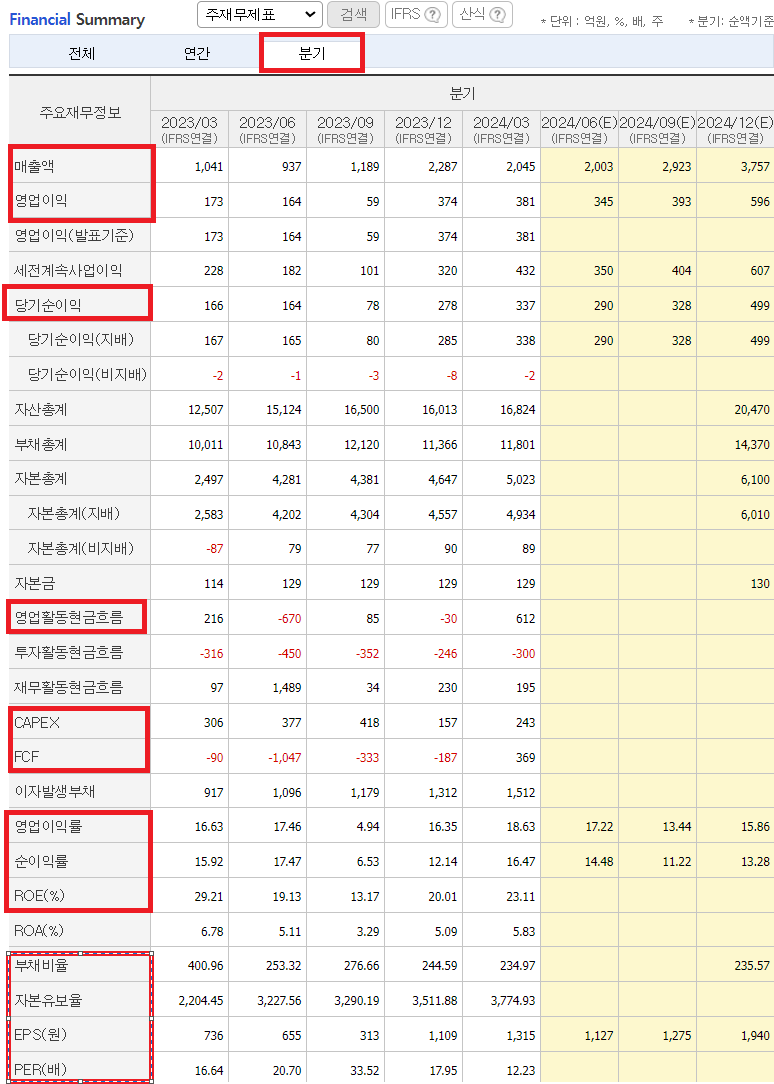
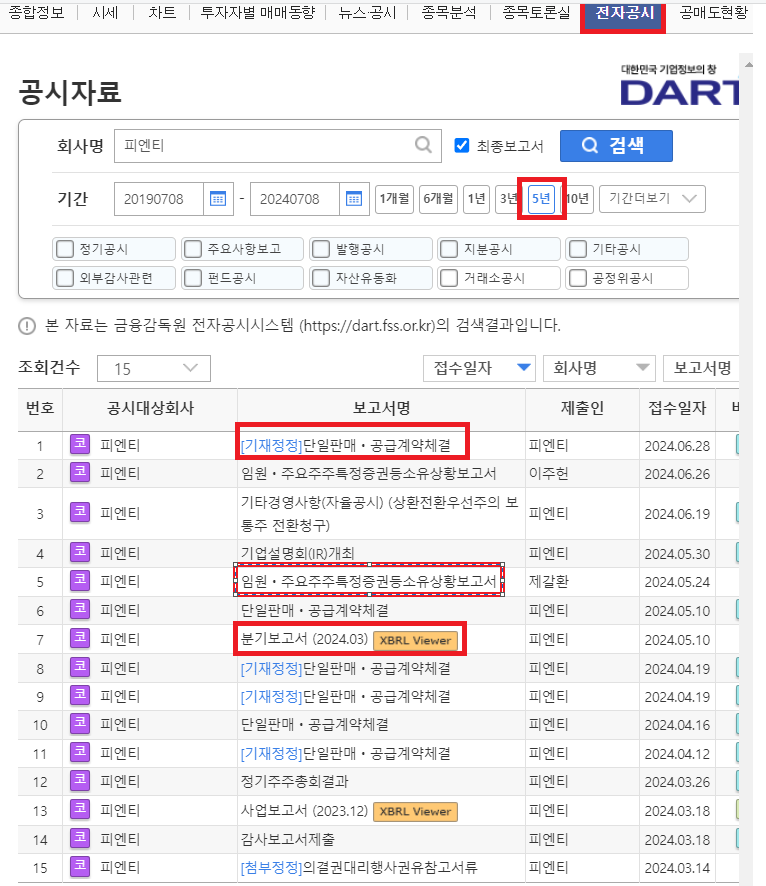
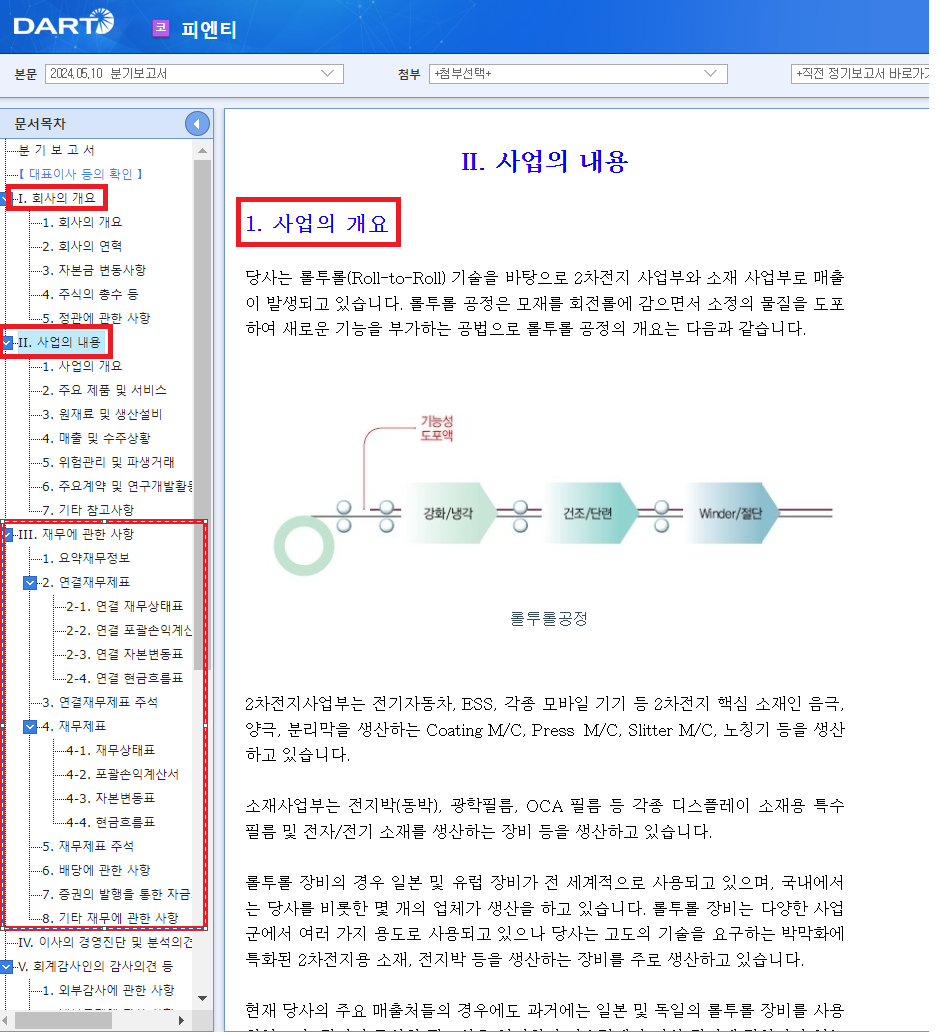
저번 타래 조회수 62만 나와서 조금 더 딥하게 풀어봄. 말투는 편하게 작성함. 💡💡 일단 전반적인 흐름을 잡는 법은 알겠지만 그래서 기업을 어떻게 발굴하고 좋은 기업인지 아닌지 구분을 어떻게 한다는 거야? 라고 묻는다면 대답해드리는게 인지상정. 기업 공부할 때 기초적인 것부터 설명 들어감. 투자, 주식 초보들을 위한 글이니 고인물들은 패스하시길.. 저번에도 말했다시피 국내주식에서 좋은 기업이란? 1. 미래 성장이 담보된 산업에서 높은 경쟁력을 가지고 있는 기업. 2. 국내 대기업에 납품하는 기업, 해외로 수출하는 기업. 예를 들면 반도체 섹터라면 삼성과 하이닉스 양쪽에 납품, 또는 이차전지라면 삼성SDI,엘지엔솔,SK온 등 3사에 납품하면서 해외 주요기업에도 납품하는 기업 또는 납품할 가능성이 있는 기업. 3.납품할 가능성이 있는 건 어떻게 아느냐? 일단 국내 대기업에 납품했다면 레퍼런스가 있는 것. 그리고 피출자회사에 각 핵심 주요국 또는 지역에 법인이 마련되어 있는 기업. 4. 매출총이익률,영업이익률, 순이익률 그리고 영업활동현금흐름, CAPEX, FCF, 부채비율, 당좌비율, 유보율, ROE 등을 파악한다. 당연히 매출총이익률과 영업이익률, 순이익률은 점점 높아지거나 높은 기업이 경쟁력이 높은 것. 독점성이 있기 때문에 가격을 갑질할 수 있다. 영업활동현금흐름이 꾸준하게 +고 증가한다면 기업이 일을 잘 하고 있는 것. CAPEX 신규 공장 또는 설비투자를 최근에 했는지? 그리고 준공이 됐는지? 설비투자는 완료하는 시점이 언제인지?를 확인해야한다. 그것을 통해 향후 실적이 좋아질 시점을 예측할 수 있다. 부채비율은 낮은게 좋고 당좌비율은 높은게 좋고 유보율도 당연히 높은게 좋다. ROE도 높으면 좋다. 15%~30%면 아주 좋다. 그리고 이런 지표볼 때 연간으로도 보고 분기별로도 확인해봐라. 그래야 좀 더 디테일하게 뜯어볼 수 있다. 그러면 이런 것들을 어디서 볼 수 있냐고? 네이버증권 또는 토스 또는 증권플러스 등 다양한 어플과 프로그램을 이용하면 좋다. 예를 들어 네이버증권을 봐보자. 그림 1을 보면 다 나와있다. 네이버증권-> 종목검색-> 종목분석 -> 밑으로 내리면서 주요주주 확인해주고, 기업개요 봐주고, 펀더멘탈 확인해주고, 어닝서프라이즈 함 봐주고,Financial Summary에서 연간으로 봐주고 분기로도 봐주면 된다. 자 다음 그림2를 봐보자. 예시로 피엔티라는 회사를 가져와봤다. 다음은 종목분석이 아닌 전자공시를 눌러주고 5년치로 검색해준다. 그리고 여기서 봐야할 정보들이 많은데 1.신규 단일판매, 공급계약체결이 지속적으로 많은지 (참고로 공시조건에 맞지않아서 수주 공시가 안 올라오는 경우도 많으니 참고하자) ->체약계약명, 계약내역 (매출액대비%), 계약상대, 계약(수주)일자 확인 가능. 2.임원 및 주요주주특정증권등 소유상황보고서를 통해 핵심 주주들이 주식을 장내매수하는지 장내매도하는지 볼 수 있다. 3.분기보고서 또는 사업보고서를 통해 좀 더 딥하게 공부할 수 있다. 4.쭉 보다보면 매출액 또는 손익구조 30%(대규모법인은 15%) 이상 변동 이라는 글도 볼 수 있는데 클릭해보자. 그러면 매출액과 영업이익, 당기순이익 등 당해사업연도와 직전사업연도의 증감액과 증감비율을 볼 수 있고, 변동 주요 원인을 알 수 있다. 수주증가에 따른 매출 증대, 또는 ~~~ 비용증가로 인해 손실 등등 이유가 적혀있다. 5.전환청구권행사 내역도 볼 수 있다. 6.본점소재지변경 -> 변경사유 -> 경영환경 개선 및 업무효율 증대. 7.유형자산 취득결정 -> 취득목적 -> 부지 면적 확인. 8. 기업설명회(IR)개최를 자주 하는지? (주주와 기관과의 소통력) 9. 계열회사 변경 -> 계열회사 추가 -> 변경사유(현지법인설립 등) 확인. 10.주식 소각 결정 -> 소각 예정금액 -> 소각 예정일-> 자사주 소각의 목적: 주주가치 제고 등 확인. 11.유형자산 처분결정-> 처분금액 -> 처분목적: 투자부동산 매각을 통한 자산유동성 강화 등 확인. 12.신규 시설 투자 등 -> CAPA증대를 위한 신공장 ->투자금액 -> 투자목적 : OO 수주증대에 따른 생산시설 확보 -> 참고할 사항 확인. 피엔티에는 보이지않는 항목들이 많아서 글로 적어봤다. 아무튼 네이버증권에서 종목분석과 전자공시로 기업에 대해 많은 정보를 파악할 수 있고, 네이버나 구글 또는 유튜브, 텔레그램 등 다양한 채널에서 정보를 확인하고 비교해보자. 그리고 회사 홈페이지도 들어가서 무슨 제품을 파는지? 이 제품들이 앞으로 산업에서 중요한 역할을 할 수 있는지? 등등 여부를 파악해야한다. 이건 뭐 특허 기술 공부를 해보면 좋다. 그리고 상장된지 얼마 안된 기업의 경우 유튜브에 IRTV등 각 기업설명회를 볼 수 있다. 이를 통해 대략적인 기업파악이 가능하고 대표 또는 임원의 관상과 말투 등을 파악할 수 있다. 그리고 보통 IR 기업설명회는 과거 자료이기 때문에 IR자료에서 말했던 것이 현재 시간이 흘러 잘 지켜졌는지도 확인이 가능하다. 우리는 전자공시를 통해 현재 상황을 다 볼 수 있기 때문.. 대부분 지켜지지 않는다.. ㅎㅎ 그래도 방향성에 맞게 천천히 나아가고 있는지를 확인해주면 된다. 그리고 과거 뉴스와 현재 뉴스를 찾아보면서 또 비교해보자. 우리는 작은 퍼즐들을 맞춰왔기 때문에 이제 정보를 보면 즉각적인 판단이 가능해진다. 이것이 진실된 정보인지, 가짜정보인지 파악이 가능하다. 처음엔 속도가 더디고 어렵지만 자주 하다보면 하루에 기업 몇 개 정도는 빠르게 찾아볼 수 있다. 기업의 정량적인부분, 정성적인 부분을 공부하자. 내러티브와 넘버스 모두를 갖춘 기업은 모멘텀이 아주 강하다. 그리고 국내주식은 항상 말하지만 모멘텀이다. 대중들의 관심과 선택을 받아야 주가가 오른다. 그리고 매크로 환경도 뒷받침 되어야한다. 아 그리고 빼먹은게 있는데 사업보고서를 보다보면 수주잔고도 확인할 수 있다. 수주잔고도 확인하고 기업의 시가총액도 확인하고 잘 비교해보자. 아 그리고 가끔 국내주식과 기업은 모멘텀이라면서 왜 이렇게 까지 공부를 하느냐? 라고 묻는 사람들이 있다. 공부를 해야 이 모멘텀이 얼마나 지속될지? 그리고 매매시점, 매매비중, 추가매수 여부 등 상승과 하락할 때 대응을 어떻게 할 수 있냐가 결정되기 때문이다. 좋은 기업 상한가 한번 먹고 나올건가? 아니면 텐베거를 먹을 건가? 아니면 안 좋은 기업 계속 들고 있다가 손절 못하고 들고있을건가? 아니면 추가매수를 해서 평단을 낮출지 여부 등 다 공부를 통해 판단이 선다. 이렇게 수 년하다보면 개인의 경험에 의해 자신만의 투자법이 생기고 결정을 내릴 수 있다. 왜냐면 투자환경은 모두가 다르기 때문이다. 나의 투자환경은 내가 가장 잘 알기 때문에 그에 맞는 전략을 수립해야한다. 말이 길었다. 사실 이거 이외에도 보는 것이 또 많다. 이거는 일부분이다. 나중에 기회가 있다면 심화편을 작성 해보도록 하겠다.
💡투자할 때 기업 발굴 꿀팁 알려드림 1. 미래 큰 흐름을 파악했다면 관련 산업 또는 동반 성장 산업 ETF를 매수한다. 2. ETF에 있는 개별종목 공부를 한다. 3. 개별 종목 재무상태와 기업만의 핵심 기술, 장비, 케파, CEO를 공부한다. 4. 핵심 산업, 핵심 기술에 대해서 공부했으면 대장주를 매수


론 바론 옹이 "테슬라 주가는 폭등할 거야! 지금이 바로 바닥이라고!!"라고 답답해서 말씀하신 날의 주가는 $162이었음 (4월 24일) 그날 사서 오늘까지 보유했다면 수익률은 +55% 근데 이때 이 발언하신 이유는 로보택시 때문이었고, 최근 상승은 차량 인도량과 메가팩 성장 때문임 즉, 바론 옹이 말씀하신 상승은 아직 안 왔고 아직 바닥이라는 뜻! Buy Now!!! 그냥 사!! 쫌!! $TSLA 💰

*테슬라의 ESS는 아마존의 AWS가 될 수 있다! 딜리버리데이에 발표한 테슬라의 ESS 사업의 서프라이즈한 성장에 월가는 적지 않게 놀란 분위기다. 사실 여기 X에 있는 우수한 테슬라 투자자들은 이미 테슬라의 에너지 사업의 성장에 확신하고 있었고, 다만 그 시기가 이렇게 빠를 줄은 몰랐을 뿐이다. ✔사실 머스크는 친절하게도 이에 대한 힌트를 다 주고 있었다. 대표적으로 2023년 7월 컨프런스 콜에서 메가팩의 성장은 200~300%이며 이는 전기차의 15% 성장률고 비교할 수 없다고 까지 언급했다. ✔아마존의 미친 성장을 이끈 AWS 많은 사람들이 여전히 아마존을 쇼핑몰 회사로만 생각한다. 나 역시도 그러했다! 주식투자를 하면서 아마존을 들여다 보면서 아마존의 이익을 주도하는 건 AWS라는 사실에 사실 놀라움을 금할 수 없었다. ✔아마존 AWS성장으로 본 아마존 주가 흐름 2014년 이후로 매년 Amazon의 절반 이상의 영업 이익은 클라우드 사업부인 Amazon Web Services에서 나왔습니다. 이 기간 이후 아마존의 주가는 2013년 13달러대에서 현재 200달러대까지 약15.38배 증가하였다. 물론 2014년 아마존의 흑역사 중 하나인 fire phone의 쇼킹으로 주가가 한동안 그해 횡보하긴 했지만 이후 이러한 횡보를 끝나게 해준 것 역시 아마존의 AWS의 서프라이즈 였다! 📌테슬라의 ESS는 저기 아래 아마존 AWS의 2014년 혹은 그 이전 2013년에 위치해 있을 수 있다. 현재 챗 gpt가 불러온 데이터센터의 폭발적 증가는 많은 전력 수요를 불러오고 있다. 그래서 이를 충족하기 위해 미국은 전력에너지를 보급하기 위해 총력을 기울이고 있다. 지난 10여년동안 전통적인 전력에너지 수요는 그다지 높지 않았고 이로 인해 관련 회사들은 투자를 줄인 결과 관련 설비에 부족한 장비들이 부족한 실정이다. 이로 인해 한국의 HD현대일렉트로닉이나 효성중공업은 당연히 엄청난 수혜를 받았다. 2023년 사업보고서를 보면 이들기업의 미국공장의 가동률은 이미 94%를 넘을만큼 풀로 가동중인 실정이다. 이러한 상황 속에서 미국의 태양광 친환경 사업은 당연히 이들 전력을 공급할 또다른 대안이 되고 있고, 바로 여기서 테슬라의 ESS는 앞으로 꾸준히 성장할 수 있는 우물이 될 수 있는 것이다. ✔물론 ESS를 하는 회사들은 적지 않다. 삼성 SDI, LG 에너지 솔루션, BYD, ABB등도 있긴하다. 하지만 오늘 레이어드님이 남겨주신 테슬라의 ESS사업에 대한 혜자와 관련 글이 경쟁 우위측면에서 이해하는 데 도움이 될 수 있다. "긴 기간에 걸쳐 불내지 않고 대규모 ESS 단지를 운영한 회사가 별로 없고, 이와 더불어 테슬라 ESS가 성능 대비 싸기 때문에 다른 회사를 선택할 이유가 별로 없음" 📌테슬라의 ESS가 흥분되는 이유는? 2020년에 공부한 테슬라의 포트폴리오 중 에너지사업의 수익모델의 눈부신 성장을 진짜 눈으로 보고 있다는 점이며, 앞으로 AI시대에 이를 가능하게 해주는 인프라와 같다는 점이다. 유안타증권의 유동원 본부장님은 과거 인터넷 시대의 도래가 가능하게 해준 인프라기업인 시스코를 설명하며, AI의 인프라 기업으로 앤비디아를 설명해주었다. 앤비디아의 Ai가속기 칩(hbm)은 분명 AI 시대를 가능하게 하는 인프라 구축 역할을 하고 있다. 그렇다면 테슬라 역시 과거 골드러쉬 시대의 청바지 회사가 될 수도 있어보인다! 이제 ESS의 성장은 과거 일론이 말한대로 테슬라를 에너지회사로 제대로 월가에 인식시켜줄 수 있고, 이는 분명 향후 수년간 테슬라의 꾸준한 성장에 기여할 수 있어 보인다! ✅오늘날 아마존은 여전히 대중들에게는 쇼핑몰회사로 인식되지만 그들의 엄청난 성장을 기여하는 것은 AWS다. 테슬라는 앞으로 대중들에게는 전기자동차 회사로 인식되지만 테슬라의 성장에 기여하는 것은 ESS가 될 가능성이 높아 보인다. 하지만 명심하자! 우리에게는 아직 제대로 긁지 않은 복권인 리얼월드 AI FSD와 로봇택시가 있으며, 옵티머스가 있다는 사실을!! 바로 이것이 내가 테슬라를 샀다 팔았다 단타 수익을 자랑하는 조무래기들을 부러워하지 않는 이유이자 장기투자 할 수 있는 이유이기도 하다!


オレ的ゲーム速... @lisa_krepel
22 Followers 1K Following オレ的ゲーム速報管理人Jin115が投資を行うアカウントです。Youtubeにて随時報告を行っています。https://t.co/VKpWRELXKn 【ライブ配信】平日21時配信中!オレ的ゲーム速報@刃 https://t.co/A7h0cRgy9i 投資ブログ https://t.co/X7BmeXIQlo
Strawberry Muffin @Nazierza
162 Followers 385 Following Embrace every new sunrise with a grateful heart.
Lee @MaryVfmwo
1K Followers 728 Following I like listening to music🎧, but I can't sing🎤. I specialize in cryptocurrency investing📈. Kind girls want to meet some kind people❤️

Is Yirui cute? @IsYiruicute
250 Followers 2K Following When pursuing your dreams, the only way to reach the end is to keep moving forward.
Kim sook @ChideraE60842
668 Followers 6K Following


ノーリミッツジ... @NoLimitsJenny
243 Followers 1K Following シン台湾から来た女の子 私は日本の文化、美しい景色、食べ物が大好きです💞 最近日本語を勉強し始めたばかりです 悪いことを言っていたらご容赦ください🙇♀️
Eartha @Xun_Eartha
293 Followers 1K Following I never said it would be easy, I only said it would be worth it. I want my heart's favorites to finally be worth their weight in gold ❤️

Dan lves @DiveszTech
629 Followers 5K Following Official account of Dan lves. Wedbush MD. Tech analyst on Wall Street over two decades. Family, stocks, sports 📱✈️📈🚘. 🏈 We Are Penn State! Jersey Pizza #1🍕

도키와미국주식 @02jason88
12K Followers 595 Following ●도키와미국주식 유튜브(7만) ●유사투자자문 ●네프콘 (TOP 1%) ●미국주식 투자공식(저자), 미국주식 어디에 투자할까(저자) ●테슬라, 매크로, 빅테크, 저평가
한이 @hanni_korea
12K Followers 429 Following 꾸준하게 경제와 크립토 관련 자료를 올립니다⚡️/ 팔로우 하시면 최대한 빠르게 경제,크립토 소식 알 수 있게 노력하겠습니다/쉬운 단어로만 설명하도록 항상 노력하겠습니다📚/한국이 금융선진국으로 갈 때까지🇰🇷/오픈톡,텔레그램,유튜브 운영 안합니다!
Tata Neu @tata_neu
21K Followers 25 Following Loved Brands. Trusted Financial Services. Powerful Rewards.
Crypto Dan @DanCoinInvestor
53K Followers 4K Following 암호화폐 시장/온체인데이터 분석 / 사이클 투자 더 깊고 밀도 높은 분석을 보시려면 구독 해주세요. 구독료: 10달러 / 크립토 댄(Crypto Dan) 조기은퇴 진행중
Gary Black @garyblack00
581K Followers 99 Following Managing Partner, The Future Fund LLC, SEC registered investment adviser. CEO/CIO/PM. https://t.co/FVygs3Yhc0. Disclosure: https://t.co/omhTsCtilh

Dmais @amster109
3K Followers 216 Following Korean lawyer; value investor: amateur golfer; lives in Seoul; long-time Berkshire Hathaway shareholder 변호사, 투자자, 백돌이, 서울시민, 버크셔 주주

레드우드 @Redwoodinsight
17K Followers 1K Following 통찰력을 가진 사람이 목표. $TSLA, $SPCX, 미국주식 기반 장기투자, 블로거, On running, Globetrotter. 인생에 도움이 되는 글과 영상 공유, 운동과 여행을 좋아하는 사랑꾼, Believe in the Future.
백수전 @baeksujeon
2K Followers 713 Following 한국경제신문 | 편집기자 | 백수전의 ‘테슬람이 간다’ | 테슬람 X랩 | 미국주식 | 전기차 | TSLA | AI | 러닝 | LG트윈스 | 맛집러 | The Korea Economic Daily | reporter | 책 ‘테슬라 리부트’ 저자 | tvN ‘벌거벗은 세계사’ 출연
용서 @sangwan_yoseph
21K Followers 819 Following 이더리움에 인생을 거는 틀딱 아재. 부동산, 다산다복(多産多福), 여자아님(아재인 동시에 개저씨), 정보관리기술사, 콤퓨타시스템응용기술사, CFA 도전했다 본업 부실로 포기. 25년은 테슬라의 퀀텀점프 시기. ⬇️ 리딩방
LarkMan @TeslarkMan
12K Followers 298 Following 한 2년 전부터 투자 이야기보다는 아무 말 대잔치만 하고 있는, 그런 별 영양가 없는 계정입니다.
닥터음양 @WonhaengL
18K Followers 620 Following Long-term TSLA investor, index and commodity swing trader. Korean Medicine Doctor. Wonkwang University Adjunct Professor
Daiken @ZenDaiken
14K Followers 86 Following Hardcore startup guy | Tech Advisor(bullshit crasher) 이타적 테크는 문명을 전진 시킨다. https://t.co/bQtDODqV4F


낭만술사 @YerbinY
10K Followers 2K Following 그동안 즐거웠습니다. 2019년부터 트위터를 시작해 스스로의 인생 고름도 짜내고 나름 깨닳음도 몇자 적어 봤네요. 즐겁고 의미 있는 시간이었습니다.

Weizen (바이젠) @HanChulYong
2K Followers 562 Following 어릴때 부터 🚘자동차 협력사 근무, 🍺밀맥주를 좋아해서 바이젠 운영, 20y Feb 모델3 출고 후 장기투자자📈, 🛠️공구 다루는걸 좋아해 🧑🏻🔧자가 정비를 즐기며, FreeDiver로 아름다운 🌊바다 환경을 사랑하고 🤿 Dive를 즐겨 합니다.
하늘서기(석기�... @LEMIN79
3K Followers 3K Following 부동산 재테크, 짠테크 및 재건축 재개발 좋아함 해외 크루즈 여행 좋아하며 55세전에 Fire 하여 세계일주 하고 싶은데 제 NUME(꿈)입니다. I like real estate finance, cheap technology, and reconstruction redevelopment

DWY @danieldwyoo
16K Followers 88 Following 글로벌 성공투자를 돕기 위해 사명감을 가지고 하루 하루 최선을 다하는 글로벌 투자 전략가, 자산운용사. DWY.
김티거 @tiggerkim86
9K Followers 5K Following 해외주식에 주로 투자하며 은퇴를 노리는 직장인. 투자, 일상, 여행, 문화 등 이것저것.. 흥미로운 주제는 닥치는 대로 씁니다. 제가 쓰는 글들은 하이라이트 탭, 아티클로 남겨놓고 있습니다. #미국주식 #일본주식 #투자 #소통 #재미 #일상 #여행
재연𝕏 @QuantumxJump
1K Followers 995 Following 봄날은 재연된다🌈 / 투자해서 살아남기 / 🇰🇷테슬라 타기 / 𝕏로 생각하는 힘 기르기 / 독서는 삶을 바꾼다 / INFJ 여행자
점박이물범 @bumpeng27
13K Followers 300 Following TSLA 투자자입니다. (Since 2016.2~) 늘 파괴적 혁신 기업을 찾기 위해 노력중입니다.
돈생걍사 @TSLA_Bitcoin
22K Followers 1K Following $TSLA loong-term Investor / $BTC Hoodler / Model Y Owner / 테슬라 투자, 돈, 인생, 육아, 행복에 대한 단호하지만 친절한(?) 잡담러 / 주요 포스팅은 '하이라이트' / Premium+

어닝시즌 🇺🇸... @earningskr
11K Followers 381 Following 🇺🇸 미국 상장사들의 실적을 정리하고 한글화합니다 😩 조곤조곤 웃기는 분들을 부러워합니다

Nancy Pelosi Stock Tr... @pelositracker
2.0M Followers 752 Following Highlighting Politicians' trades so we can invest alongside. $1.8B invested alongside via @joinAutopilot Download Autopilot to trade like a politician
Dan Ives @DivesTech
339K Followers 366 Following Official account of Dan Ives. Partner and Senior Managing Director Yorkville Ives: Tech analyst on Wall Street 25+ years. Advisory Board of Zeta 🎯🔥🏆🐂🕶️🌎✈️
SpaceX @SpaceX
41.9M Followers 127 Following SpaceX designs, manufactures and launches the world’s most advanced rockets and spacecraft
Bill Gates @BillGates
65.1M Followers 570 Following Sharing things I'm learning through my foundation work and other interests.
Trends for United States
You might like