

catkat @multp_01
Joined January 2024-
Tweets29
-
Followers26
-
Following101
-
Likes145
Our Thoughts on What Is Likely the Most Important Policy Decision of Our Lifetime bridgewater.com/research-and-i…

#제미나이 구독 학생 1년 무료 다시 풀림!! gemini.google/kr/students/?h… ⚠️그런데 이번엔 지난번 혜택과 다른 점 참고!! 원래 월 29,000원 상당 Pro 요금제 무료였는데 이번에는 미국 외 국가 학생들은 월 7,500원 상당 하는 Plus 요금제가 무료고, Pro 요금제 쓰려면 학생 할인가로 월 7,300원 줘야함 제미나이 요새 🐶멍청하던데 그래도 이미지·영상 생성은 고퀄이고 무료보단 낫지머...


Back-to-school season is here and starting today, eligible college students can get a full year of Gemini on us: - US students: 1 year of Google AI Pro at no cost - 140+ countries: 1 year of Google AI Plus at no cost Here’s what’s new for students 👇

𖧷 2026 젊은 작가 𖧷 💙작가 : #김채원 📚대표작 : 서울 오아시스 ❝문장과 문장이 또렷한 발자국처럼 나아가는데, 작품을 다 읽고 나면 그것이 완전한 한 덩이가 되어 있다. 언제 이렇게 덩어리가 되었지? 덩어리가 된 작품은 오래 간직하기에 더욱 수월하다. 작가의 다음 책을 기다리고 있다.❞ (추천인, 민음사 정기현 과장) 한국 문학의 미래가 될 젊은 작가에게 투표하세요. event.yes24.com/youngAuthor/20…

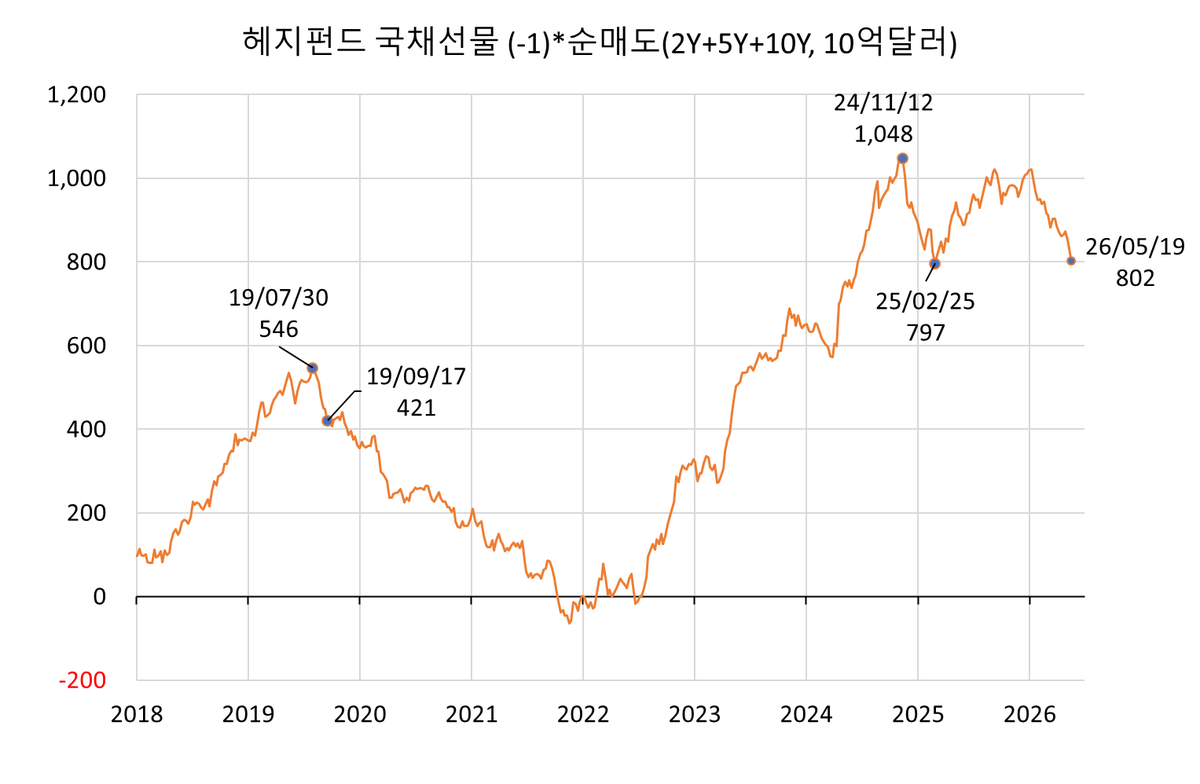
헤지펀드 베이시스 트레이드 국채 선물 매도 포지션(추정치) 지난 주에 이어 계속 줄여 나가고 있습니다. 헤지펀드 베이시스 트레이드 국채 선물 매도 포지션이 감소한다는 것은 그 반대편인 국채 현물 매수 포지션도 감소함을 의미합니다. 이것은 SOFR 시장에서 특히 딜러의 Sponsored Repo Financing 자금 수요를 줄이면서 SOFR 금리 하락에 기여하고 있다고 봅니다. 금요일 토마토 tv 방송에서는 자금 공급이 감소한 것을 이야기했고 헤지펀드 베이시스 트레이드 포지션 감소는 자금 수요의 감소입니다. 공급도 줄고 수요도 줄었다면 가격(SOFR)의 하락은 당연한 결과인 것으로 보입니다.
My inaugural address as Governor of the Bank of Korea bok.or.kr/eng/bbs/E00023…


“우리는 두 종류의 예측가를 가지고 있다. 모르는 사람들과, 자신이 모른다는 사실조차 모르는 사람들.” 작년에 GDP가 2% 성장했다고 하자. 많은 예측가들이 올해도 GDP가 2% 성장할 거라고 예측한다. 이것을 ‘외삽(extrapolation)’이라고 한다. 대부분의 경우, 경제에서는 외삽이 잘 통한다. 대개 미래는 최근 과거와 비슷하게 흘러가기 때문이다. 그래서 현상을 그대로 이어질 것이라고 예측하는 사람들은 보통 맞는다. 하지만 문제는, 그들이 돈을 벌지 못한다는 데 있다. .... 돈을 버는 예측은 급격한 변화(radical change)를 예측하는 예측이다. ... 그러니까 외삽이 아닌 예측, 즉 최근 과거와는 급격히 다른 예측은 만약 그것이 맞는다면 매우 가치가 있다. 물론 틀린다면 아무런 가치가 없고, 오히려 큰 손해를 볼 수 있다. ... 가끔씩 급격한 변화가 발생하고, 그 변화를 정확하게 예측한 사람도 늘 한 명쯤은 있다. 그러나 문제는 이렇다. 그 사람이 과거에 했던 다른 예측들을 살펴보면, 그는 항상 급진적인 예측을 했고, 그 외에는 한 번도 맞춘 적이 없다는 것이다. 즉, 어떤 예측가가 한 번 예측을 맞췄다고 해도 그가 꾸준히 맞춘 게 아니라면 그의 의견은 당신에게 아무런 가치가 없다. 꾸준히 편차 있는 예측을 정확하게 맞추는 사람은 없다. 따라서 나의 결론은 이렇다. 예측은 가치가 없다. 이것은 내 경험이 말해주는 진리다. - 하워드 막스 > 과거, 얕은 지식과 경험으로 수많은 예측을 했었다. 나름 내 세상에서는 더할나위 없이 이성적이었고 합리적이었다. 내 세상에서는. 그런데 뒤늦게 알게 된 사실은.. 이 세상은 온체인으로만 돌아가는 세상이 아니고, 시장 데이터로만 분석되는 시장도 아니며, 금리만 방향을 정하는 것도, 실업율만이 정하는 것도 매크로만이 지배하는 세상도 아니다. Fed만이 통제하는 시장도 아니며, 미국만이 정답인 세상도 아니다. 어느 심리학으로'만' 설명될 수도 없는 세상이며 경제학'만'으로는 분석될 수 없는 세상이고 뇌과학'만'으로는 예측할 수 없는 세상이다. 그래서 특정 어느 학문, 어느 세상 데이터로 고정되면 될수록.. 아주 복잡하디 복잡하고 이 세상은 더더욱 숨을 수 밖에 없다. 한번만 스스로 생각해봐봐라.. 어떻게 그 특정 시장, 특정 데이터가 이 복잡하디 복잡한 세상을 담을 수 있겠냐고.. 그 어느 지표가 buy signal을 띄웠다고 sell signal을 띄웠다고 그거대로 흘러가는 세상이 있다면 신이 이 세상을 잘못만든거 아니냐.. 그래서 누군가는 또, 세상의 수많은 다양한 요소, 모두를 이해하면 세상을 알 수 있다고 생각하겠지만.. 이 복잡하디 복잡한 세상을 90년이 넘도록 배워온 찰리멍거도 알 수 없다는 그 말을 통해 우리는 대충 알아들어야 한다. 그건 알 수 없다고 말이다. “우리는 두 종류의 예측가를 가지고 있다. 모르는 사람들과, 자신이 모른다는 사실조차 모르는 사람들.” 자신이 모른다는 사실조차 모르는 사람들에게 그만 속아라; 옆에서 보는 내가 다 안타깝다.
업무 대화를 할 때, 특히 투자 결정을 내리거나 프로덕트 개발, 혹은 전략 설정에 있어서 가장 주의해야 할 점은 약한 논리로 만들어진 가설을 당연하다고 전제한 다음 또 다른 약한 논리를 (계속 반복해서) 얹으며 주장을 펼치는 행동이다 이러한 주제에 있어서 100% 완벽한 정답이란 없기 때문에 최초의 가설 하나를 검증 없이 스리슬쩍 넘겨버리는 순간 뒤따라오는 주장들은 그럴듯해 보일 수 있다 해당 주제에 대해 깊은 이해가 없는 사람들은 고개를 끄덕이고, 이는 다시 잘못된 자기 신뢰로 이어진다 하지만 전문성을 가진 사람의 눈에는 그저 기초공사 부실한 땅 위에 지어진 건물 같이 허술한 쓰레기로 보일 뿐이다
BTFP(파란색)과 재할인 창구(빨간색) 재할인 창구는 최근 많이 줄었네요. BTFP 잔고는 현재 $100bil입니다. 내년 3월이면 BTFP 잔고는 0이되며 따라서 지급준비금이 $100bil 감소하게 됩니다. QT에 의해 매달 감소하는 규모를 $45bil로 생각하면 3월까지 지급준비금이 $360bil이 감소하고 BTFP에 의해 추가로 $100bil이 감소하므로 총 $460bil이 감소합니다. 출처=연준 fred.stlouisfed.org/graph/?g=1soQA 또한 TGA는 현재 $790bil이고 지난 QRA에 의하면 12월 말 기준으로 $700bil을 유지하기로 했으므로 $90bil이 감소합니다. TGA 감소는 지급준비금 증가를 의미합니다. 3월말의 TGA를 같은 수준인 $700bil로 가정한다면 지급준비금은 $370bil(=360 -100 + 90)이 감소합니다. 현재 지급준비금은 $3340bil이므로 ON RRP가 현재 수준을 유지한다면 내년 3월에는 대략 $2970bil이 됩니다. 관점에 따라 다를 수 있지만 현재 QT 속도로 진행되더라도 연준의 지급준비금은 별 문제 없어 보입니다.

처음 월가 트레이딩 플로어에서 커리어를 시작했을 당시, 기관 트레이더들은 금융시장을 예측하는 정교한 비법을 갖고 있다 생각했었음. 지금 생각해보면 웃기지만, 블룸버그 터미널 상 수 많은 숫자들을 응시하는 트레이더들을 보며 시장 패턴을 읽어내고 있구나 하고 혼자 지레짐작 하기도 했다.
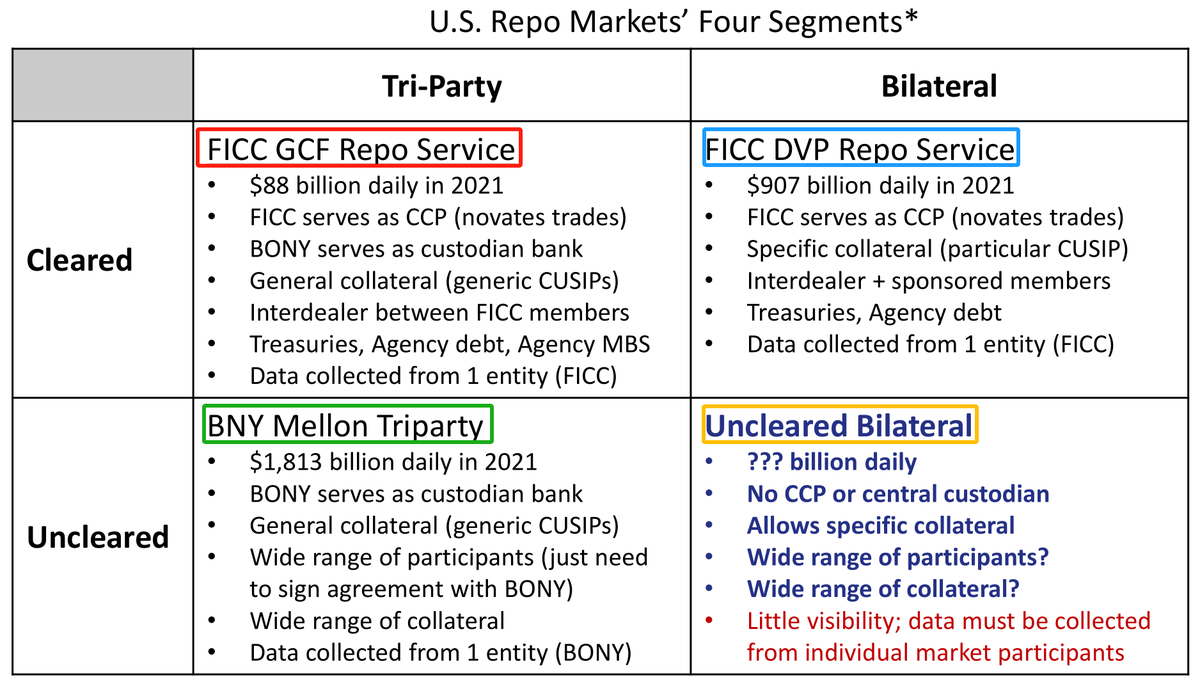
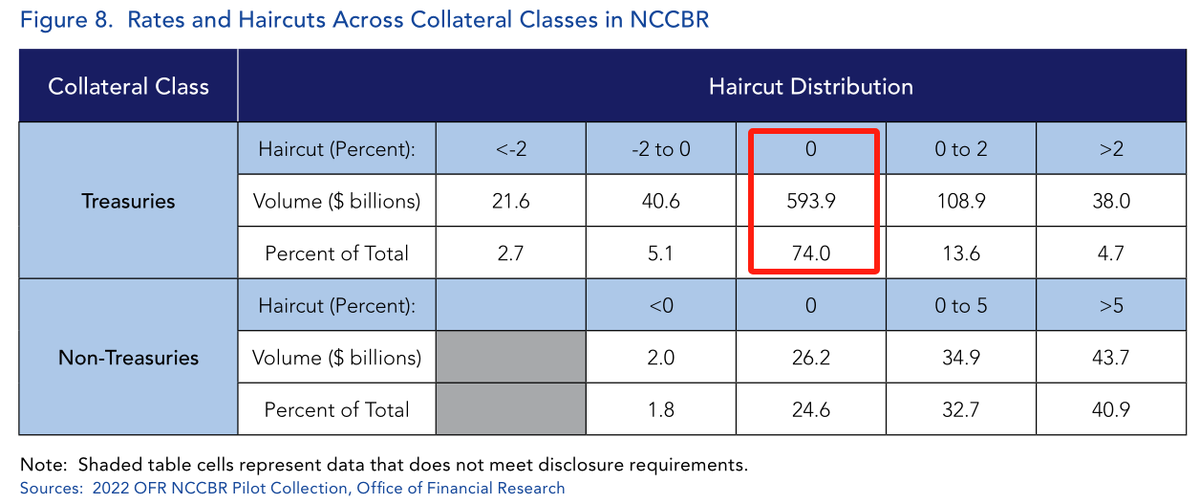
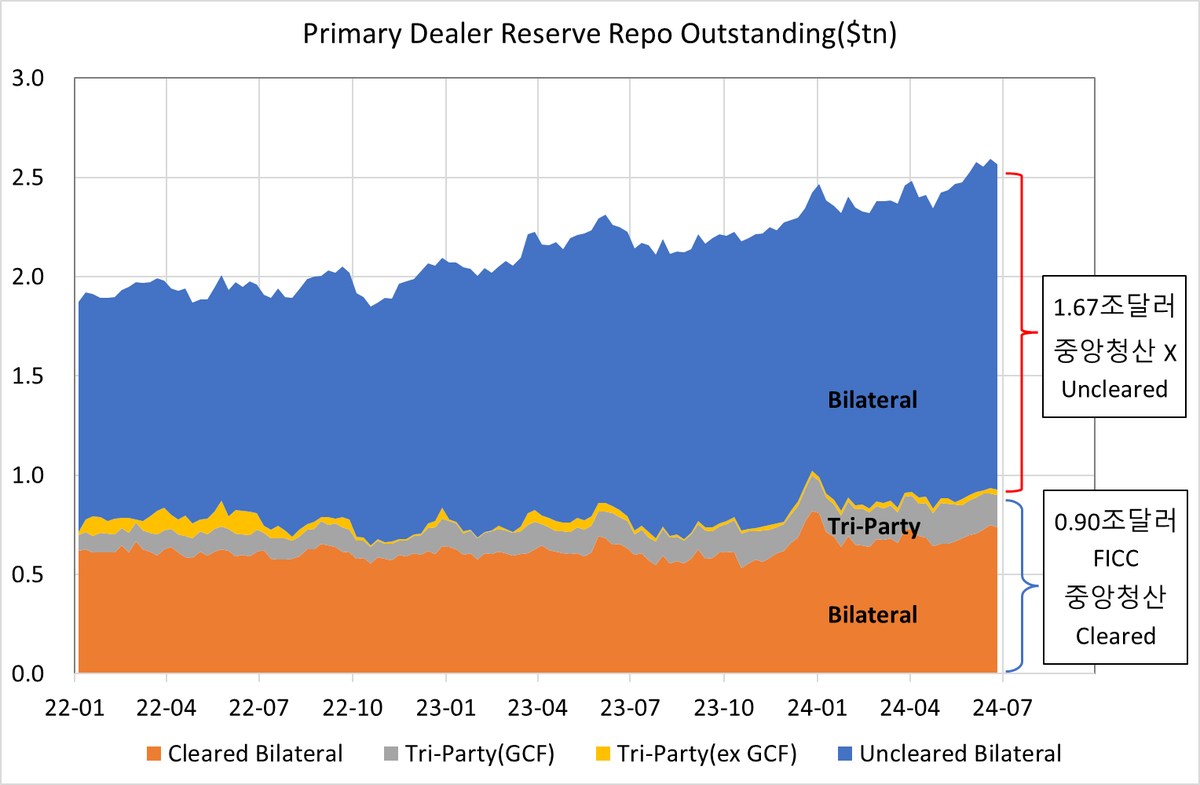
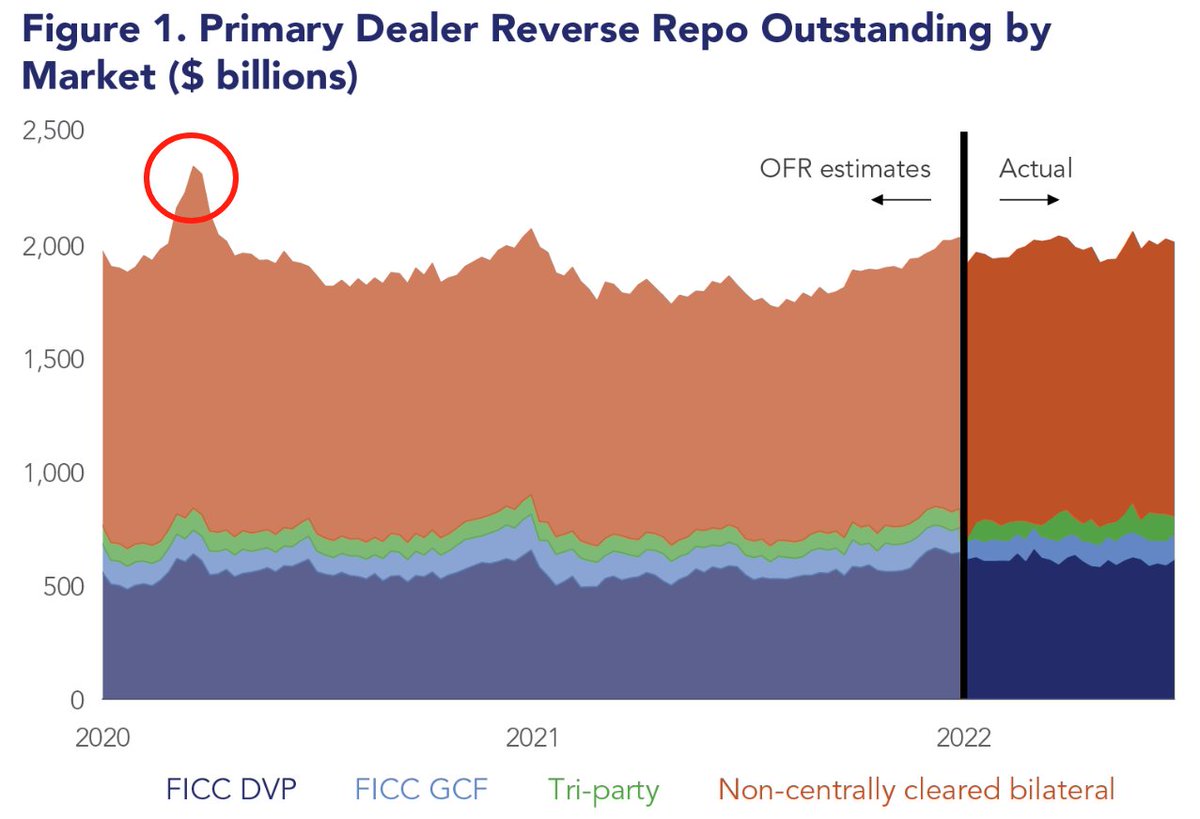
레포시장 구조 계속 괴롭히는 것 같아 죄송합니다. ^^ 레포시장은 크게 4개 시장으로 구분됩니다. 구분 기준은 Tri-party vs. Bilateral 과 Cleared vs. Uncleared 입니다. 출처 newyorkfed.org/medialibrary/M… Tri-party 레포를 통해 자금 차입자와 자금 대출자 외에 제3자가 레포의 양 당사자 사이에서 중개자 역할을 하여 거래 기간 동안 담보 선택, 결제 및 정산, 보관 및 관리와 같은 서비스를 제공하며 중앙청산소(FICC)나 BNY(Bank of New York Mellon)이 이 기능을 담당 Bilateral 1:1 계약이 기본이나 중앙청산소(FICC)가 개입하는 경우와 1:1 OTC(장외) 거래를 하는 경우도 있음 Cleared 중앙청산소가 기능하는 레포 Uncleared 중앙청산소 없이 BNY Mellon Tri-party가 담보 예탁을 담당하거나 1:1 OTC 계약으로 진행하는 경우 현재 문제가 되는 것은 Uncleared Bilateral입니다. 장외 시장이라 규모도 모르고 금리도 모릅니다. 다음 조사에 의하면 국채 담보인 경우 헤어컷이 0%인 것이 74%나 된다고 합니다. 헤지펀드의 레버리지를 키우는 중요한 통로 중의 하나입니다. 헤어컷이 마이너스인 것도 있는데 이것은 레포를 통해 특정한 담보를 확보하려는 목적이기 때문입니다. 마치 공매도할 때 이자내고 주식 빌리는 것과 비슷합니다. 출처= financialresearch.gov/briefs/2023/05… NCCBR은 Uncleared Bilateral을 의미합니다. 이자료는 OFR(Office of Financial Research)이 9개 딜러를 대상으로 조사한 내용입니다. 전면적인 조사는 아직도 요원한 상태입니다. SEC는 2025년 12월 이후 레포 거래를 전부 중앙청산소를 통해서 하겠다고 발표했는데 아마도 Uncleared Bilateral을 겨낭한 것으로 보입니다. 레포 시장 전체는 아니지만 딜러의 대차대조표로 부터 딜러가 네가지 시장에 참여하고 있는 것을 알 수는 있습니다. Uncleared Bilateral은 전체 레포에서 데이터를 구할 수 있는 Tri-party Cleared, Tri-party Unclered, Bilateral Cleared를 빼서 구했는데 다음과 같습니다. 출처=newyorkfed.org/markets/counte… 딜러 통계를 보면 Uncleared Bilateral 규모(1.67조)가 나머지 세개 시장의 규모(0.90조)의 1.86배나 됩니다. 2022년 이전 추정은 다음과 같습니다. 출처=financialresearch.gov/the-ofr-blog/2… 이미 2020년 코로나 팬데믹 당시 최고 수준을 넘어섰는데 통화 규제 당국이 많이 예의 주시하고 있습니다.

Bad Gurl Yellen is full of $ liq and she is a squirter. "Water, Water, Every Where" is an essay on how she will soak the markets with $300bn to $1.05tn btw now and year end. cryptohayes.substack.com/p/water-water-…
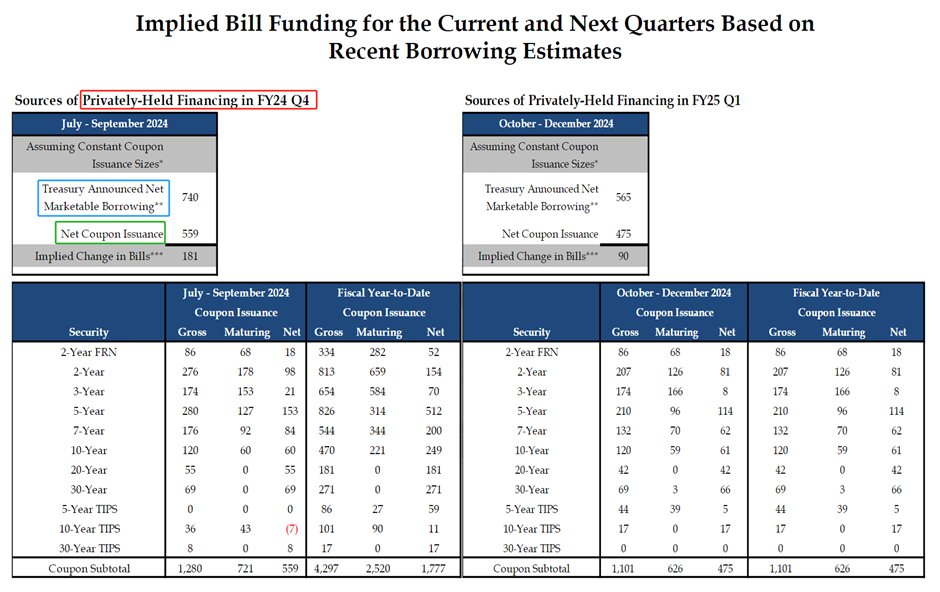
지겹지만 또 QRA 이야기. 여기저기 흩어져 있던 내용을 일목요연(^^)하게 정리했습니다. 1. 용어정리 NMB = Privately-Held Net Marketable Borrowing TI = Total Issuance = 신규발행 TM = Total Matured = 만기도래 금액 NI = Net Issuance = 순발행 = TI - MI NI는 그림의 Net Coupon Issuance(연준 QT를 포함)와 다른 개념입니다. RO = Fed's Rollover = 연준이 롤오버 하는 금액 QT = Fed's QT = 연준QT 금액 FM = Matured amount of UST held by the Fed = 연준이 보유한 국채의 만기 도래 금액 = RO+QT 연준은 보유한 국채의 만기가 도래하면 일부는 롤오버(RO)하고 일부는 QT(만기정산)를 합니다. 2. 그림(재무부 QRA)에 나온 용어 Gross = TI – RO 전체 신규발행에서 연준이 롤오버하는 것을 뺀 값 Maturing = TM – FM 만기도래 전체에서 연준의 만기도래를 뺀 값 3. NMB를 계산하는 두 가지 방식 a. 직관적인 방식: 과거 계산에 편리함 NMB = 순발행(TI - TM) + QT = TI - TM + QT b. 재무부 방식: 재무부가 TI -RO를 계산해 주기 때문에 미래 계산에 편리함 NMB = Gross – Maturing = TI - RO - (TM - FM) = TI - RO - TM + FM = TI - TM + QT 어떤 방식으로 구해도 마찬가지이지만 다만 계산 방식의 편리함에 차이가 있습니다. 과거를 볼 때는 직관적인 방식이 훨씬 간단합니다. 미래를 전망할 때는 재무부가 RO, FM을 다 알아서 계산해 주기 때문에 우리가 어렵게 자료 찾아서 계산할 필요가 없습니다.
미국 재무부의 잠재적인 유동 자금 확장에 대한 글을 (by 아서 헤이즈) 정리 + 개인적인 해석을 붙인 쓰레드입니다
'유동자금 잔치는 언제쯤?' 혼란스러운 거시경제 상황을 바탕으로 투자 논리를 펼치는 아서 헤이즈 @CryptoHayes 의 글 + 개인적 해석 (단기간 이벤트가 따로 없다면 번역+해석 쓰레드는 당분간 줄일 예정입니다. 라이크+리트윗 부탁드립니다) #경제 #투자 #Bitcoin
이번에도 다양한 각도에서 거시경제 현황 포인트를 잘 잡은 아서 헤이즈 @CryptoHayes 의 글을 살펴 보면서 세상에 무슨 일이 일어나고 있는지 알아봅시다 #경제 #투자 정리 + 개인적인 해석을 붙인 쓰레드 (원문은 맨 아래)

일주일 만에 (정확히는 폭락이 시작된 하루 만에) 뉴스는 리세션에 대한 위험으로, 투자커뮤니티는 연착륙이 실패했다는 의견으로 뒤덮이기 시작했다 하루 아침에 바뀐 건 경기침체가 올 실제 확률이 아니라 시장이 생각하는 경기침체가 올 확률과 시장이 자산에 지불하고 있는 프리미엄이다 시장의 컨센서스와 프리미엄 지불 의사는 이렇게 순식간에 바뀔 수 있고, 또 인터넷과 정보 기술의 발달로 바뀌는 속도도 점점 더 빨라지고 있어서 금융 시장이 움직이는 방향성을 예측하는 데에는 필연적으로 막대한 불확실성이 내포되어 있고 어떤 기술과 기법으로도 시장의 방향성을 완벽히 읽어내는 것은 불가능하다
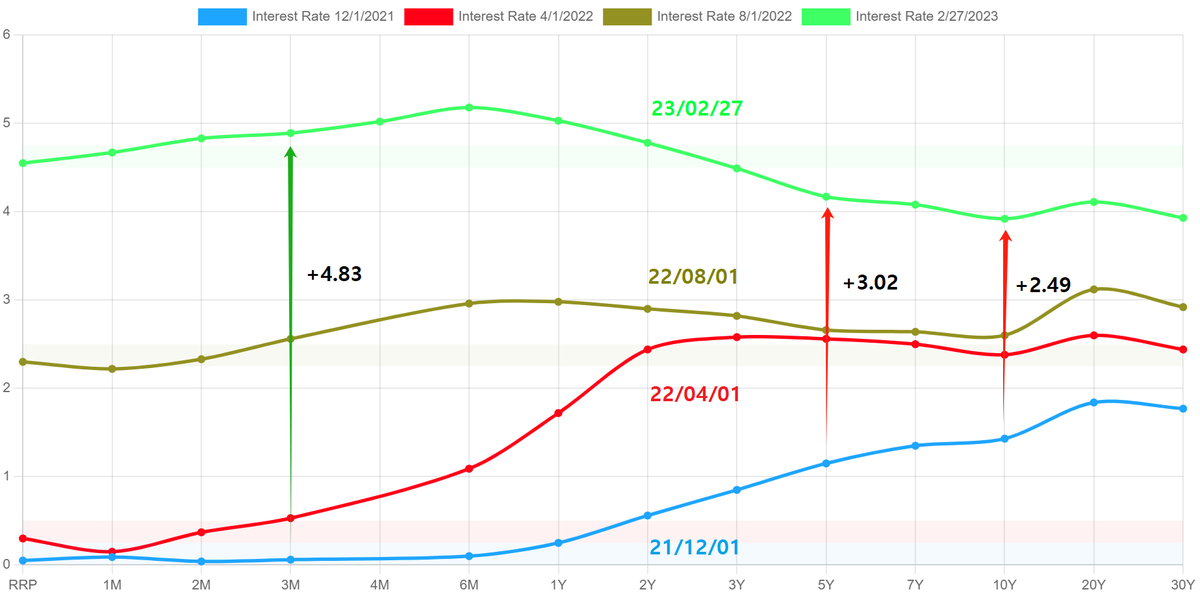
캐리트레이드에 대해 전형적인 캐리트레이드는 통화 캐리트레이드입니다. 요즘 말많은 엔캐리트레이드가 바로 그것입니다. 캐리트레이드를 좀 넓게 보면 헤지펀드 의 베이시스 트레이드 역시 범주에 속합니다. The rise of Carry(Tim Lee et al.)에서는 캐리트레이드의 특징으로 다음 세가지를 제시합니다. 1. 레버리지 베이시스트레이드처럼 높은 레버리지를 사용하거나 일본 금융기관처럼 예금자의 예금으로 미국국채를 매입하면 레버리지를 피할 수 없게 됩니다. 2. 낮은 변동성에 배팅(shorting volatility) 베이시스 트레이드는 국채선물 증거금이 중요한데 선물 가격 변동성이 낮아 증거금이 낮아지기를 희망 합니다. 동시에 자금 조달 창구인 레포시장 금리가 낮아 지길 원합니다. 미국 장기국채를 매입한 일본 금융기관은 보통 조달 금리의 기준이되는 3개월물 미국채 금리가 장기국채 금리보다 낮게 형성되기를 원합니다. 다음 그림처럼 21년 12월(파란색)에서 22년 4월(빨간색)로 수익률 곡선이 이동하면 엔캐리트레이드에 좋은 환경을 제공합니다. 그러나 수익률 조건에 역전이 발생하면 엔캐리트레이드는 고통스러운 인고의 세월을 보내야합니다.
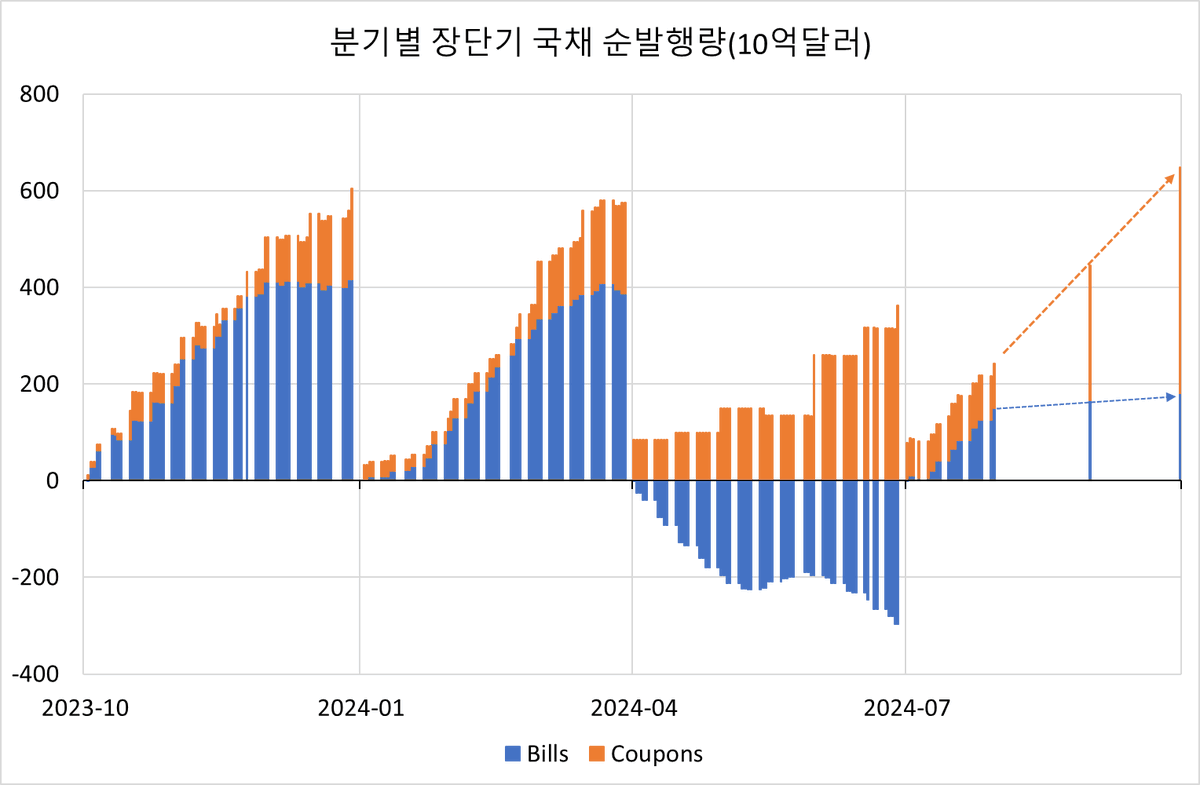
2분기 단기 국채 순발행량이 ON RRP 잔고에 미칠 영향은? (단위 10억달러) 단기국채는 ON RRP 잔고에 많은 영향을 줍니다. 최근에 ON RRP 잔고가 횡보를 보이는 것은 단기국채 발행량이 마이너스 였던 영향이 큰 것 같습니다. MMFs는 단기국채, ON RRP, 레포 시장에서 수익률과 안전성을 고려해 투자를 하게 되는데 지난 2분기(4월~6월)에는 단기국채 순 발행량이 -297이었습니다. 어제 RRP 잔고는 413이었고 최근 400 정도에서 오르락 내리락을 반복하고 있습니다. 어제 나온 QRA를 근거로 앞으로 얼마나 많은 단기국채가 순발행될 것인가를 살펴 봤습니다. 3분기 단기국채 순 발행량은 현재 150입니다. 어제 QRA는 단기국채를 이번 분기에 181 발행하기로 했으니까 앞으로 남은 물량은 31입니다. QRA는 장기국채 Net Marketable Borrowing을 559로 발표했습니다. 이것은 QT(91)을 포함하는 금액이므로 순발행량은 468(=559-91)입니다. 현재까지 장기국채 순발행량은 92이므로 따라서 앞으로 9월까지 장기국채 순발행량은 376(=468-92) 가 됩니다. 앞으로 2달간 376을 더 발행하게 됩니다. 따라서 단기국채 발행에 의한 ON RRP 감소효과는 매우 제한적일 것으로 보입니다. 점선 화살표는 예상 장기, 단기 국채 순발행량 엑셀 파일 docs.google.com/spreadsheets/d…
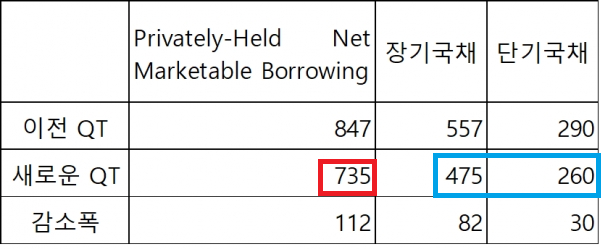
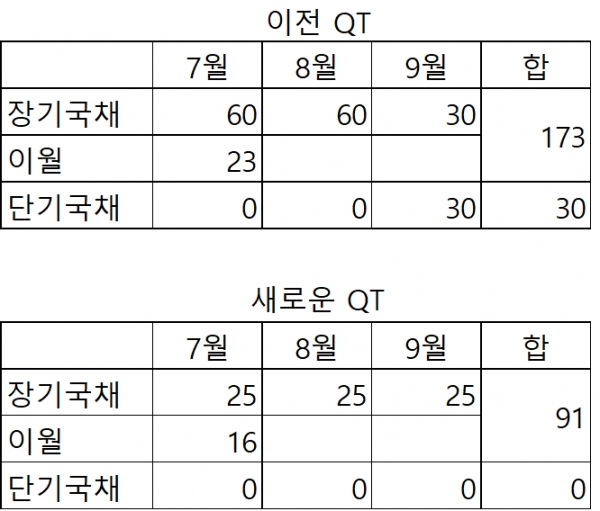
2차 QRA 3분기(7월~9월) 변경사항 다음은 지난 5월 QRA에서 예상한 3분기(7월~9월) 계획이고 빨간 숫자는 이번에 바뀐 것입니다. 5월 QRA home.treasury.gov/system/files/2… 7월 QRA home.treasury.gov/system/files/2… 가장 큰 변화로 Net Marketable Borrowing이 847에서 740으로 107 감소했습니다. 감소의 대부분은 QT(국채)가 매달 60에서 25로 줄어 3분기 동안 QT로 105(=35*3)가 감소하기 때문입니다. QT에 의해 시장이 소화해야할 물량도 Net Marketable Borrowing에 포함하기 때문에 QT 감소로 인해 Net Marketable Borrowing이 줄었습니다. 이 내용은 이미 6월 26일 기사에서 다룬 적이 있습니다. economy21.co.kr/news/articleVi… 당시 기사에서는 새로운 QT에 의해 3분기(7월~9월)의 Net Marketable Borrowing이 735가 될 것을 예상했는데 이번 QRA 발표는 735로 매우 비슷한 예측을 했습니다. 장기국채와 단기국채의 발행량은 예상이 어긋났습니다. 다음은 장기국채 단기국채의 3분기 QT 물량에 대한 예상이었습니다. 예상이 틀렸던 이유는 6월 26일 기사에서 이전 QT에서 장기국채 QT는 3분기에 173이었다가 새로운 QT에서는 91로 감소했고 그 차이인 82가 장기국채 발행에서 감소할 것이라는 가정을 했기 때문입니다. 그러나 이번 QRA를 보면 장기국채 물량은 여전히 그래로 임을 알 수 있습니다. 맨 앞의 그림에서도 단기국채 물량은 "Implied Change in Bills"라는 표현을 쓰는 것을 봐서 아마도 QRA는 장기국채 발행 기준이 정해지면 그것을 그대로 지키고 단기국채는 그 나머지로 결정되는 것으로 보입니다. 이번 QRA에서 Net Marketable Borrowing은 740이고 여기서 3분기 동안에 있을 연준의 국채 QT를 빼주면 3분기 재무부의 국채 순발행이 됩니다. 이제는 매달 25씩 국채 QT를 하고 있고 6월 말의 연준 QT(국채) 중 16이 7월로 이월됐으므로 3분기 동안에는 국채 QT가 전부 91(=75+16)임을 알 수 있습니다. 따라서 3분기 동안 국채 순발행은 649(=740-91)이 됩니다. 또한 매달 만기가 돌아오는 장기국채는 모두 25를 넘기 때문에 3분기 QT는 모두 장기국채를 대상으로 합니다. 이번 QRA에서 Coupons의 발행은 거의 그대로 유지합니다(557에서 559로). 따라서 순발행은 장기국채는 468(=559-91)이고 단기국채는 181이 됩니다. Net marketable Borrowing 대비로 본다면 3분기(7~9월) 단기국채의 발행 비율은 이전 QRA에서는 34.2%(=290/847), 이번 QRA에서는 24.5%(=181/740)가 됩니다. 단기국채의 비율이 많이 줄어들었습니다.

가장 흉악한 도박은 내 실력으로 결과를 바꿀 수 있다고 믿게 만드는 도박이다 제대로 검증하지도 않은 귀납적 논리로 만든 투자법은 (ex: 제대로 샘플링 하지도 않은 기술적 분석, 무엇을 의미하는지도 모호한 '대응') 도박이나 다름이 없다 문제는, 많은 사람들이 자신의 매매법이 작동하지 않는 이유를 연습과 경험의 부족에서 찾는다는 점이다 카지노에서 룰렛을 돌려 돈을 잃게 된 근본적 원인은 당신의 실력 때문이 아니다. 그냥 도박판에 앉은 것 자체가 잘못이다 도박으로 돈을 잃은 사람이 잘못을 자신에게서 찾는 순간 행복한 건 카지노 주인 뿐이다.
국채 증가와 M2, 그리고 7월 29일 1차 QRA를 조금 더 정리한 기사입니다. 많이 봐 주세요. ^^ economy21.co.kr/news/articleVi…

몽상가 @DRAN1INDITA1
464 Followers 621 Following 트렌드 소비에 등을 돌리고, 시간의 온기를 품은 빈티지한 물건들을 사랑한다. 주말이면 방 안에서 레코드판을 올리고, 조용히 과거와 대화를 나눈다. 현대를 살아가는, 낭만적인 복고주의자.
잔온💖 @Unshakableok
523 Followers 353 Following 요즘 주말에는 공원을 산책하는 것을 좋아해요. 어르신들이 햇살을 받으며 여유롭게 쉬고 계신 모습을 보면, 역시 마음이 평온한 것이 가장 중요하다는 생각이 들어요.
Lovely하늘 @ywhxo21143597
611 Followers 2K Following
Elizabeth Goyette @ElizabethG3909
71 Followers 4K Following


Ymauduq @Ymauduq472184
221 Followers 7K Following She shines not because she wants to be seen, but because she cannot help it.


Charlene @Yslabaw338
70 Followers 2K Following Don’t let anyone dim your light simply because it’s shining in their eyes.

ShortSqueezePro🇺�... @Yrinalj15015
51 Followers 2K Following 15-30% Monthly | 2 High-Conviction Stocks.Short-Term Gains: 15-20% in Days/Weeks.DM "JOIN" for WhatsApp Alerts. Live Trade Signals • Market Analysis
Rouwour @Rouwour6328384
24 Followers 1K Following
BuffettStyle🇺🇸 @Vabu9268
36 Followers 2K Following 15-30% Monthly | 2 High-Conviction Stocks.Short-Term Gains: 15-20% in Days/Weeks.DM "JOIN" for WhatsApp Alerts. Live Trade Signals • Market Analysis
Yquiuji @Yquiuji5938854
90 Followers 1K Following
Moon Markets @MoonMauket_
594 Followers 7K Following Moon Market on YouTube 150,000 subs. Penny Stock Trader. I buy and sell penny stocks and hold VOO and DIA long term. Join me trading live https://t.co/OVT4LBPWgO
. @Moonmarketd
40 Followers 446 Following Moon Market on YouTube 150,000 subs. Stock Trader. I buy and sell penny stocks. Trading/Investing is risky. Disclaimer: https://t.co/KUygwcEUDR
Sakura🌸 @Sakura_chenyuan
11 Followers 198 Following 🏃♀️ Always ready for the next challenge, traveling and sports are my inspiration! Let me tell you, I love kimchi with sweet potatoes.
e @lDBCY2ZyIr57593
3 Followers 56 Following
Youngbin Yang @yang_youngbn
144 Followers 1K Following 이코노미21(https://t.co/5idRMP2e0y) 기자입니다. 연준과 경제에 관한 기사를 씁 니다. 프사와 실물은 때에 따라 다를 수 있습니다. X 7치*X, X 者不如乐x者.
Youngbin Yang @yang_youngbin
27K Followers 3K Following 이코노미21 기자 目耳입니다. Data Journalism을 추구하며 Data가 속삭이는 이야기를 듣고자 합니다. 프사와 실물은 약간 다를 수 있습니다. “When the facts change, I change my mind - what do you do, sir?"

Caesar Capital @CaesarCapitalzz
2K Followers 3K Following
19ibiw8f869 @1d7me1ttulmmzg
7 Followers 151 Following
angel @angeldot_
126K Followers 2K Following my friends got tired of me yapping about tech so i made this account. [email protected]
몽상가 @DRAN1INDITA1
464 Followers 621 Following 트렌드 소비에 등을 돌리고, 시간의 온기를 품은 빈티지한 물건들을 사랑한다. 주말이면 방 안에서 레코드판을 올리고, 조용히 과거와 대화를 나눈다. 현대를 살아가는, 낭만적인 복고주의자.
som @somnote_
22K Followers 19 Following 템플릿/스핀/제품 정보 등 아래 링크 확인해주세요 💻노션xai 스몰브랜드 비즈니스 시스템 강의 🔗https://t.co/COZgMyjdb8
Curious Minds @CuriousMindsHub
154K Followers 4K Following Books • Brain Science • Psychology • Better Thinking


hj @j43ft
4 Followers 54 Following

hedgedworld @hedgedworld
2K Followers 1K Following SemiConduct/AI/TechStock&Review, Financial Instrument, QuantTrade&Invest, CryptoCurrency, HFT and ETC. CFA holder. Opinions are my own.

シロ | 環境大臣 @pongpong2225
3K Followers 170 Following 30代会社員。4年で総資産3,000万越え/最高月収200万越え お金、投資、副業術を発信してます。
迪迪Didi @didicvj7
2K Followers 596 Following 06年女大在读~ 专注于 AI 应用、智能体及商业模式 分享一线实践、行业观察与投资思考|不构成建议 记录长期主义|做一位读书跑步学习的AI创作者|欢迎一起玩AI~

Treasury Secretary Sc... @SecScottBessent
1.0M Followers 25 Following 79th United States Secretary of the Treasury
Conks @conksresearch
157K Followers 2K Following Male. Pleb. STIR, funding markets, & monetary mechanics. Subscribe at https://t.co/k70w2dSLNj for serious works. Pro: https://t.co/LbOp49nkfe. Merch: https://t.co/iRy6H3x2OJ
Brian Lee @BrianLeeTrades
57K Followers 333 Following "Self-trust is the first secret of success." -Ralph Waldo Emerson · Chat With Traders Interview: https://t.co/dNADBHAdEg · Pinned post for YT, Blogs, Interviews.
Nav Toor @heynavtoor
152K Followers 256 Following Helping you master AI daily with step-by-step AI guides, latest news, & practical tools • DM for Collabs
underwood @underwoodxie96
45K Followers 1K Following Sharing AI prompts, workflows & tips. Backup: @promptsref DM for collaborations. Building https://t.co/j9SO6Qz5RK
gus @igus_ai
161K Followers 2K Following ex microsoft (NFA, educational purposes only) 📩 [email protected]

Yuriy Gorodnichenko @YGorodnichenko
5K Followers 534 Following Economics Professor at UC Berkeley; from Ukraine
John A. List @Econ_4_Everyone
38K Followers 95 Following Distinguished Service Professor @UChi_Economics, @ANU_CBE CoDirector @TMWCenter EditorJPE&JPEMI ChiefEconomist @Walmart (Ex LyftUber), husband to @drdanasuskind
Harvard Business Scho... @HarvardHBS
583K Followers 2K Following Educating leaders who make a difference in the world. This is the official HBS account.
Harvard University @Harvard
1.7M Followers 719 Following Official account for Harvard University. Devoted to excellence in teaching, learning, and research, and to developing leaders who make a difference globally.
Harvard Business Revi... @HarvardBiz
5.5M Followers 195 Following The best ideas in business and management to help people, organizations, and economies work better.
Stanford University @Stanford
1.0M Followers 583 Following Our mission of discovery and learning is energized by a spirit of optimism and possibility that dates to our founding.
MIT Technology Review @techreview
1.2M Followers 3K Following Our in-depth reporting on innovation reveals and explains what’s really happening now to help you know what’s coming next.
UC Berkeley @UCBerkeley
245K Followers 668 Following Official account of the University of California, Berkeley. Home of the @CalAthletics Golden Bears. 🐻 #BerkeleyNews #GoBears
Daron Acemoglu @DAcemogluMIT
430K Followers 356 Following Institute Professor @MIT, @MITEcon. Co-Director of @MITShapingWork. Author of Why Nations Fail, The Narrow Corridor, and Power & Progress.
야마모토 코우�... @spicy_cake777
15K Followers 6K Following ハン検1級/通訳案内士試験(韓国語)/KLAT6級に4回/TOPIK6級に7回と全ての韓国語試験を合格制覇🏅 Note➡https://t.co/4rkdpB6D2B インスタ➡https://t.co/bJri5eN7ME Youtube(下記⬇)で勉強法を公開中㊙
Hélène Rey @helene_rey
12K Followers 3K Following Economic Adviser and Head of the Monetary and Economic Department @BIS_org. Views are my own.
𝙐𝙜𝙤 𝙋𝙖... @upanizza
16K Followers 3K Following Professor & Pictet Chair @GVAGrad, VP @cepr_org & Director ICMB. Before @UNCTAD @the_IDB @AUB_Lebanon @unito. 🇮🇹🇪🇺🇨🇭, 2 daughters, & 🇱🇧 wife FVCG ⛷🏍
Olivier Blanchard @ojblanchard1
371K Followers 458 Following Robert Solow Professor of economics emeritus, MIT, Senior Fellow, Peterson Institute for International Economics Professor, Paris School of Economics
むじ毛 すっと... @nijiniziy
3K Followers 897 Following 韓国に住んでる!!F5ビザ✈️ くりまんじゅうが、好き!!🌰🍶 韓国グルメと韓国美容🇰🇷 飼い猫にゃどん🐈🧀 潰瘍性大腸炎4年目寛解中

さな。 @s_speakyourself
4K Followers 2K Following 韓国留学中の日本人大学生。한국으로 유학 온 일본인 대학생 リアルな韓国生活と、日本人目線の日本情報を発信中✈️ 진짜 일본인이 알려주는 다양한 일본 이야기 리뷰하는 거 아주 사랑함💜 🇯🇵🤝🇰🇷
『ミリネ』韓国... @Mirinae_Jp
21K Followers 8 Following 「話せる」ミリネ韓国語教室です。韓国語に関する質問と回答、表現をアップしています。単語や表現の微妙な違いや使い分けに興味のある方は是非フォローしてください。日頃気になっている韓国語に関する質問は@mirinaejpへどうぞ。
Alis volat propriis @Alisvolatprop12
64K Followers 5K Following
Katoo @blazingbees
50K Followers 511 Following 헤지펀드매니저 관두고 전업 투기꾼이되어 야인의 삶을 사는 주식쟁이 - 투자 관련 글은 하이라이트와 홈페이지(아티클 라이브러리) 참조.
Anna @Anna_rlzq
296 Followers 176 Following Once you start respecting yourself, the world gradually changes how it treats you.


China pulse 🇨🇳 @Eng_china5
485K Followers 36 Following China-related news and the international struggle for influence in Eurasia and a multipolar world. 中国相关动态与欧亚地区及多极世界的国际影响力博弈
Valley AI @ValleyAI_X
17K Followers 707 Following 종목•섹터•산업•매크로 등 개인 투자자에게 유익한 정보를 전하기 위해 고민합니다. 확률적 우위를 향한 여정에 함께합니다 🚀

빵상 @Breadlee_FRM
13K Followers 4K Following Certified FRM(GARP), Chief of the Silver-hat brigade, Quantitative analysis mania, proud father. / 구독자분들은 아티클을 최우선으로 봐주세요!!🫡
DONS @dons_korea
41K Followers 3K Following Reading the macro, following the capital, investing ahead of the curve.
JunDoJun 🩸 @JunDo1050
19K Followers 3K Following 🦘 Corporate Finance World 🇰🇷🇦🇺🇳🇿CIB금융인의 시각으로 세상을 바라보다.Trends for United States
You might like


















